Acciones de Oracle: precio, qué mueve la acción, si es buen momento y cómo comprarlas desde España y Latinoamérica
Oracle cerró el 2 de octubre en 142,30 dólares, un 57 % bajo su récord. Qué la mueve, qué avisa el crédito y cómo comprarla en España y Latinoamérica.
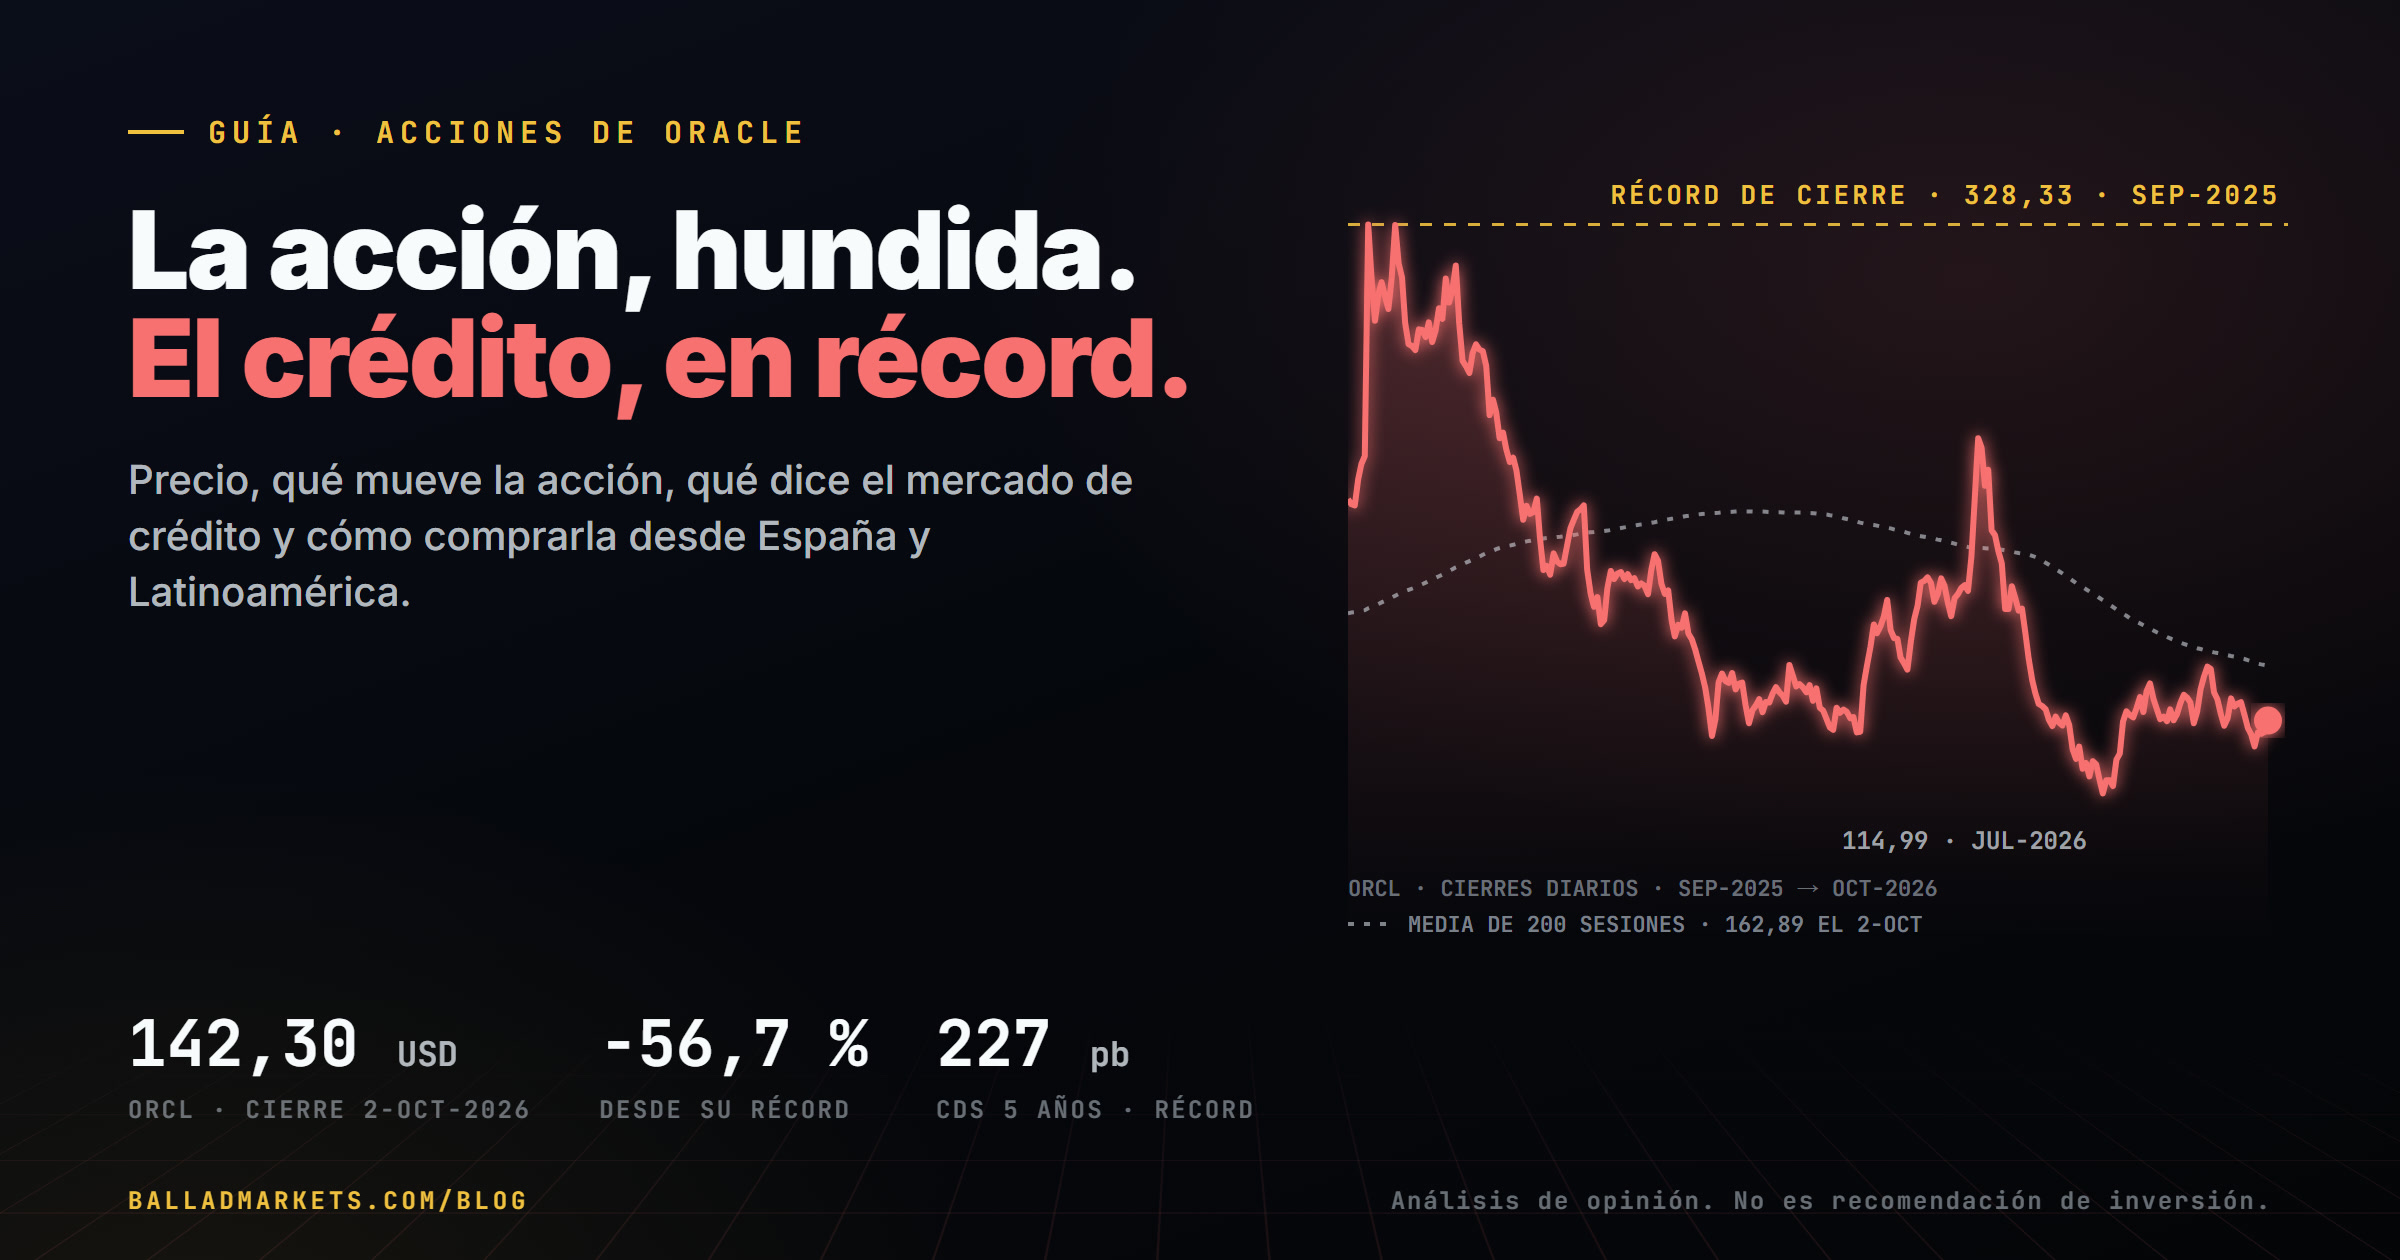
Las acciones de Oracle (símbolo ORCL) cotizan en la Bolsa de Nueva York (NYSE), en dólares. Cerraron el viernes 2 de octubre de 2026 en 142,30 dólares, un 56,7 % por debajo de su récord de cierre de septiembre de 2025, y la empresa vale en bolsa unos 430 mil millones de dólares. Se pueden comprar desde España y Latinoamérica a través de un intermediario regulado en tu país. Su nube crece a un ritmo enorme, pero nuestra lectura es que hoy no es momento de abrir una posición de largo plazo: Oracle es la empresa en la que más se nota cómo se está financiando el boom de la inteligencia artificial, y el mercado de crédito lo está avisando.
Esta es nuestra página de referencia sobre la acción de Oracle: qué vende, quién le ha firmado contratos, qué mueve el precio, qué dice el crédito, cuál es nuestra lectura y cómo se compra desde España, México, Puerto Rico, Argentina y Colombia. Cada cifra está verificada contra su fuente, con fecha, y las fuentes están al final. Si empiezas de cero, antes te conviene leer nuestra guía cómo invertir en la bolsa de valores.
Oracle en una ficha
Oracle vende tres cosas:
- Base de datos y software. Es su negocio histórico: la base de datos Oracle, sobre la que funcionan los sistemas de bancos, aerolíneas o administraciones públicas de medio mundo, y el soporte que cobra cada año por mantenerla. Hoy también la vende dentro de las nubes de Microsoft, Google y Amazon.
- La nube de infraestructura (OCI). Alquila capacidad de cómputo en sus centros de datos: servidores, almacenamiento y, sobre todo, chips de IA de Nvidia para entrenar y hacer funcionar modelos. Es el negocio que más crece y el que explica casi toda la historia reciente de la acción.
- Aplicaciones en la nube. Programas de gestión para empresas (finanzas, recursos humanos, cadena de suministro), NetSuite para empresas medianas y Oracle Health, el negocio de historia clínica electrónica que nació de la compra de Cerner.
Además, tiene un 15 % de la empresa conjunta que opera TikTok en Estados Unidos. Un detalle que confunde: el año fiscal de Oracle termina el 31 de mayo, así que el trimestre de junio a agosto de 2026 es su «primer trimestre del año fiscal 2027». Es el último publicado.
| Indicador | Dato | Fecha |
|---|---|---|
| Precio al último cierre | 142,30 dólares | 2-oct-2026 |
| Rango de las últimas 52 semanas | 114,50 dólares (mínimo intradía, 28-jul-2026) a 322,54 dólares (máximo intradía, 16-oct-2025); al cierre, de 114,99 a 313,00 | oct-2025 a oct-2026 |
| Récord de cierre | 328,33 dólares (10-sep-2025): hoy cotiza un 56,7 % por debajo | hasta el 2-oct-2026 |
| Variación en 2026 | −27,0 % (cerró 2025 en 194,91 dólares) | hasta el 2-oct-2026 |
| Capitalización | unos 430 mil millones de dólares (3024 millones de acciones por el precio) | 2-oct-2026 |
| Ingresos del trimestre | 19,3 mil millones de dólares, +30 % frente a un año antes | junio-agosto 2026 |
| Nube (infraestructura + aplicaciones) | 11,6 mil millones (60 % del total), +62 % | junio-agosto 2026 |
| · Infraestructura en la nube (OCI) | 7,4 mil millones, +121 % | junio-agosto 2026 |
| · Aplicaciones en la nube | 4,2 mil millones, +10 % | junio-agosto 2026 |
| Software (licencias y soporte) | 5,5 mil millones, −3 % | junio-agosto 2026 |
| Hardware y servicios | 0,8 mil millones (+15 %) y 1,4 mil millones (+5 %) | junio-agosto 2026 |
| Beneficio neto | 4,8 mil millones de dólares (1,56 dólares por acción); 1,92 dólares por acción sin partidas extraordinarias | junio-agosto 2026 |
| Obligaciones contractuales pendientes (RPO) | 664 mil millones de dólares (455 mil millones un año antes) | 31-ago-2026 |
| Inversión en centros de datos (capex) | 28,5 mil millones en el trimestre; guía de 90 a 95 mil millones para el año fiscal | junio-agosto 2026 |
| Flujo de caja libre | −5,4 mil millones en el trimestre; −23,7 mil millones en el año fiscal 2026 | hasta el 31-ago-2026 |
| Deuda financiera | 125,3 mil millones de dólares; caja de 37,1 mil millones | 31-ago-2026 |
| Calificación crediticia | S&P BBB− (un escalón por encima del bono basura); Moody’s Baa2 con perspectiva negativa | S&P: 9-jul-2026 |
| Previsión de la empresa | al menos 90 mil millones de ingresos en el año fiscal 2027 (+34 %) | guía del 10-sep-2026 |
| Dividendo | 0,50 dólares por acción al trimestre (2 dólares al año, un 1,4 % del precio) | próximo pago: 23-oct-2026 |
| Próximos resultados | mediados de diciembre de 2026 (los calendarios de mercado estiman el 10 de diciembre) | pendiente de anuncio oficial |
Tres términos de la tabla, para quien empieza. La capitalización es lo que vale la empresa entera en bolsa: el precio de una acción multiplicado por todas las acciones que existen. El capex (del inglés capital expenditure) es lo que la empresa gasta en activos que durarán años: terrenos, edificios, servidores, chips. Y el flujo de caja libre es el dinero que queda después de pagar la operación y esas inversiones: si es negativo, la empresa gasta más de lo que genera y tiene que cubrir la diferencia con deuda, con nuevas acciones o con su caja.
El RPO: la cartera de contratos, y quién la concentra
El RPO (remaining performance obligations, obligaciones contractuales pendientes) es el dinero de contratos ya firmados que Oracle todavía no ha cobrado como ingreso porque aún no ha prestado el servicio. Es la cifra que convirtió a Oracle en la gran apuesta de la IA: pasó de 138 mil millones de dólares en mayo de 2025 a 455 mil millones en agosto de 2025, y a 664 mil millones en agosto de 2026.
- Se cobrará despacio. Oracle espera convertir en ingresos un 13 % en los próximos doce meses, un 37 % entre el segundo y el tercer año, un 34 % entre el cuarto y el quinto, y el resto después.
- Un cliente pesa mucho. Oracle no publica su cartera por cliente, pero en septiembre de 2025 se conoció que OpenAI había firmado un contrato de cómputo de unos 300 mil millones de dólares a unos cinco años, a partir de 2027. S&P, al rebajar la calificación de Oracle en julio, estimó que cerca de la mitad del RPO está ligada a OpenAI.
- Todavía no se nota en los ingresos. En el año fiscal 2026 ningún cliente superó el 10 % de las ventas de Oracle, según su informe anual. La concentración está en el futuro, no en el pasado: el contrato grande empieza a facturarse a partir de 2027.
Qué mueve la acción
1. La nube de IA: crecimiento enorme, contratos aún por cobrar
La infraestructura en la nube creció un 121 % en el último trimestre y Oracle entregó en él 850 megavatios de capacidad nueva. La empresa dice que la demanda de cómputo para IA sigue creciendo más deprisa que la oferta y que en el trimestre firmó más de 30 mil millones de dólares en contratos nuevos. Cada presentación de resultados se juzga por tres cifras: el crecimiento de OCI, el RPO y la previsión de ingresos. El día que Oracle anunció el salto del RPO, el 10 de septiembre de 2025, la acción subió un 36 % en una sola sesión, hasta su récord de 328,33 dólares. Desde entonces ha devuelto todo eso y más.
2. La concentración en OpenAI
Si cerca de la mitad de la cartera depende de un solo cliente, la salud de ese cliente es la salud de la cartera. OpenAI ha firmado compromisos de cómputo con varios proveedores a la vez (Microsoft, Amazon, CoreWeave, Nvidia, AMD, Broadcom y Oracle) y, según el Financial Times, quemará caja durante años. Mientras siga consiguiendo financiación, Oracle cobra. Si tuviera que recortar, los contratos firmados se convertirían en una negociación. Por eso cualquier noticia sobre la financiación de OpenAI mueve la acción de Oracle.
3. La financiación: deuda, acciones nuevas y alquileres a quince años
Para construir centros de datos antes de cobrar los contratos, Oracle necesita mucho dinero por adelantado:
- Deuda: en el año fiscal 2026 emitió 43 mil millones de dólares en bonos, algunos con vencimiento en 2056 y 2066. Su gasto en intereses fue de 1,4 mil millones en el último trimestre, un 55 % más que un año antes.
- Acciones nuevas: en febrero de 2026 emitió 5 mil millones en acciones preferentes que se convertirán en acciones ordinarias, y entre junio y agosto vendió en bolsa unos 141 millones de acciones nuevas por 20 mil millones de dólares. Eso reduce la deuda que necesita, pero reparte el beneficio entre más acciones: el número medio de acciones subió un 3 % en un año. Para el año fiscal 2027, la empresa calculaba captar unos 40 mil millones entre deuda y acciones.
- Clientes que pagan por adelantado: en el trimestre recibió 11,4 mil millones de dólares en prepagos de clientes. Por eso el flujo de caja operativo marcó un récord de 23,1 mil millones: casi la mitad era dinero cobrado por servicios todavía no prestados.
- Alquileres que aún no han empezado: además de la deuda, Oracle tiene firmados 288 mil millones de dólares en alquileres de centros de datos que empezarán entre finales de 2026 y 2029, a plazos de quince a diecinueve años, y que todavía no aparecen en su balance.
Para el año fiscal 2027 (junio 2026 a mayo 2027), Oracle prevé invertir entre 90 y 95 mil millones de dólares, de los que no más de 70 mil millones saldrán de su propia caja: el resto lo ponen los prepagos de los clientes, equipos que aporta el propio cliente y financiación de proveedores.
4. Los márgenes
Alquilar chips de IA es un negocio mucho menos rentable que vender licencias de base de datos. Según The Information (7-oct-2025), en el trimestre de junio a agosto de 2025 Oracle ganó un margen bruto del 14 % alquilando chips de Nvidia. Oracle respondió ese mismo mes, en su reunión con analistas, que sus contratos de infraestructura de IA darán márgenes brutos del 30 % al 40 % a lo largo de su vida. En el último trimestre, los costes de su negocio de nube y software subieron un 77 %, frente a un 30 % de los ingresos, aunque el margen operativo que la empresa presenta sin partidas extraordinarias se mantuvo en el 42 %. Si ese margen empieza a bajar a medida que entren los grandes contratos, el mercado lo notará.
5. La competencia
En la nube, Oracle compite con Amazon Web Services, Microsoft Azure y Google Cloud, mucho más grandes y con más caja, y con nubes especializadas en IA como CoreWeave. Su ventaja ha sido construir rápido y ofrecer grandes bloques de capacidad. Su debilidad es que, a diferencia de sus rivales, no tiene un negocio enorme de publicidad, consumo o sistemas operativos que pague las inversiones: las paga con deuda, acciones nuevas y prepagos.
6. Lo que hace con su dinero
Oracle sigue pagando 0,50 dólares por acción cada trimestre: unos 1,6 mil millones de dólares en el último trimestre entre accionistas ordinarios y preferentes. No recompró acciones (le quedan 6,3 mil millones autorizados): ahora mismo emite acciones en lugar de comprarlas.
Lo que dice el crédito
En nuestro análisis especial «La burbuja de la IA vista desde el crédito» explicamos por qué el mercado de deuda está cuestionando cómo se financia el boom de la IA, y por qué Oracle está en el centro. En resumen:
- El seguro contra impago, en récord. El CDS (credit default swap) es, en la práctica, un seguro contra el impago de una empresa, y su precio se mide en puntos básicos. El de Oracle a cinco años marcó a finales de septiembre 227 puntos básicos, su máximo histórico, por encima de los niveles de la crisis de 2008.
- A un escalón del bono basura. S&P rebajó a Oracle a BBB− el 9 de julio de 2026 y señaló la concentración en OpenAI como un riesgo clave. Moody’s la mantiene en Baa2, con perspectiva negativa.
- Project Jupiter. El 24 de septiembre se supo que Oracle había enviado un aviso de fuerza mayor al promotor de Project Jupiter, el campus de centros de datos de 165 mil millones de dólares en Nuevo México ligado a Stargate, el programa de infraestructura con OpenAI. El aviso le permite retrasar pagos si el campus no está listo en 2028; Oracle asegura que el proyecto sigue en plazo. Los préstamos de unos 18 mil millones que financian la obra cotizan a 89-91 centavos por dólar, porque los bancos no han conseguido venderlos a otros inversores.
- Los bonos ya cotizan con descuento. El bono de Oracle con vencimiento en 2056 superó el 24 de septiembre por primera vez el 8 % de rentabilidad. Y la propia Oracle calcula que sus 125 mil millones de bonos y préstamos a largo plazo valían en el mercado 105,7 mil millones a 31 de agosto.
Aquí está la diferencia con nuestra página sobre Nvidia: allí el crédito usa a Nvidia como termómetro del sector, pero nadie duda de que pague. Oracle no es Nvidia. En Oracle el riesgo de crédito está en su propio balance: es ella la que pide prestado, la que firma los alquileres y la que depende de que su mayor cliente pague.
Nuestra lectura: la acción ya ha caído mucho, el riesgo sigue sin estar pagado
Una caída del 57 % puede parecer una oportunidad. Puede serlo algún día. Hoy vemos tres motivos para esperar:
- La tendencia sigue siendo bajista. La acción cotiza un 12,6 % por debajo de su media de 200 sesiones (162,89 dólares), y esa media sigue bajando. El último rebote, desde el mínimo de 114,99 dólares del 24 de julio, se quedó en 162,52 dólares al cierre del 8 de septiembre: ese día la superó unas horas, pero no ha cerrado ni una sesión por encima de ella, y en tres semanas devolvió un 18 %.
- El crédito no ha mejorado: ha empeorado. El récord del seguro contra impago, la fuerza mayor de Jupiter y el bono de 2056 por encima del 8 % llegaron en septiembre, después de unos resultados que fueron buenos. Cuando las buenas cifras no calman a los acreedores, preferimos escuchar a los acreedores.
- Lo que hay que creer es mucho y está lejos. El 87 % de la cartera se cobrará después de los próximos doce meses, y buena parte depende de un cliente que todavía quema caja. Mientras tanto, Oracle invierte por encima de lo que genera y emite acciones para cubrir la diferencia.
Por eso nuestra posición es la misma que en el análisis del crédito: hoy no es momento de tomar una posición de largo plazo en Oracle ni en los grandes nombres de la IA. No decimos que vaya a seguir cayendo, ni cuándo tocará fondo: nadie lo sabe, y quien lo asegure vende certezas que no existen. Decimos que a este precio el riesgo de financiación que señala el crédito no está pagado.
Lo que dirían los alcistas (y por qué los escuchamos)
Hay datos recientes que van en contra de nuestra lectura, y los contamos:
- Oracle está financiándose también con acciones, no solo con deuda. Con los 20 mil millones de la venta de acciones, su deuda financiera bajó en el trimestre, de 129,5 a 125,3 mil millones de dólares. Para un acreedor, eso es una buena noticia.
- Los clientes ponen dinero por adelantado. Los 11,4 mil millones de prepagos y los 30 mil millones de contratos nuevos «sin capital adicional de Oracle» dicen que parte del riesgo lo asumen los clientes.
- El crédito ya se calmó una vez. En febrero de 2026, cuando Oracle anunció su plan de financiación con acciones, sus CDS bajaron con fuerza, y en marzo volvieron a bajar tras unos buenos resultados. Puede volver a pasar.
- Su presidente no vende. El 12 de septiembre de 2026 Oracle comunicó que Larry Ellison, su fundador y presidente, canceló su plan para vender acciones, sin haber vendido ninguna con él.
- No parece cara si las cifras se cumplen. Según Yahoo Finance, la acción cotiza a unas 22 veces el beneficio de los últimos doce meses y a unas 13 veces el beneficio que los analistas estiman para los próximos doce. Y ya rebotó un 24 % desde el mínimo de julio.
Si OpenAI y el resto de clientes pagan lo firmado, los márgenes aguantan y el flujo de caja vuelve a positivo, la acción de hoy habrá sido barata. Lo aceptamos: preferimos llegar tarde a una subida que pronto a una caída.
Cuándo sí: lo que esperamos ver
Oracle se puede comprar. No ahora. Lo anunciaremos cuando se den condiciones como estas:
- el crédito se calma: el CDS de Oracle baja de forma sostenida y no hay nuevas rebajas de calificación;
- el flujo de caja libre se acerca a positivo sin depender de prepagos ni de nuevas emisiones de acciones;
- OpenAI demuestra que puede pagar lo firmado, o la cartera de contratos depende menos de un solo cliente;
- Project Jupiter y su financiación se resuelven sin pérdidas para Oracle;
- el precio recupera su media de 200 sesiones y esa media vuelve a girar al alza.
Si ya tienes acciones de Oracle, en el análisis del crédito explicamos seis pasos para revisar tu exposición sin decidir con miedo. Cuando se den esas condiciones lo publicaremos aquí, en el blog, y en nuestras redes. Mientras tanto, descarga gratis la Lista de la Mesa: las preguntas que nos hacemos antes de abrir cualquier posición.
Cómo comprar acciones de Oracle desde España y Latinoamérica
La mecánica es la misma en todas partes, con matices por país:
- La acción cotiza en la Bolsa de Nueva York, en dólares. Comprar la acción original significa comprar en dólares, aunque tu intermediario te cobre en tu moneda.
- Necesitas un intermediario regulado en tu país: un bróker, casa de bolsa o comisionista supervisado por el regulador local. Comprueba siempre que esté registrado en la web del supervisor antes de enviarle dinero.
- Asumes riesgo de divisa. Si la acción no se mueve pero el dólar se deprecia frente a tu moneda, pierdes dinero; si el dólar se aprecia, ganas. Son dos apuestas en una.
- El formulario W-8BEN. Si no eres residente fiscal en Estados Unidos y compras a través de un intermediario con acceso directo a ese mercado, te pedirá este formulario del IRS (la agencia tributaria de EE. UU.). Certifica que no eres residente y permite aplicar el convenio para evitar la doble imposición si tu país lo tiene. Sin convenio, la retención general sobre dividendos es del 30 %, y Oracle sí paga dividendo.
- No hace falta comprar una acción entera. Algunos intermediarios permiten comprar fracciones, y en Argentina el CEDEAR abarata el importe mínimo.
Desde España
A través de un bróker autorizado por la CNMV o por otro supervisor de la Unión Europea que opere en España. Lo habitual es comprar en Nueva York, en dólares, con la conversión desde euros que aplique el bróker (fíjate en esa comisión); Oracle también cotiza en euros en la bolsa alemana Xetra, con mucha menos negociación. España tiene convenio fiscal con Estados Unidos, así que el W-8BEN reduce la retención sobre los dividendos. Las ganancias y los dividendos se declaran en tu declaración de la renta.
Desde México
Oracle se negocia en el Sistema Internacional de Cotizaciones (SIC) de la Bolsa Mexicana de Valores, en pesos mexicanos, a través de una casa de bolsa: el 2 de octubre cerró allí en 2590,93 pesos. México también tiene convenio fiscal con Estados Unidos.
Desde Puerto Rico
Quien nace en Puerto Rico es ciudadano de Estados Unidos, así que puede abrir cuenta directamente en un bróker estadounidense regulado, como cualquier inversor de EE. UU. Como ciudadano, no firmas el W-8BEN sino el W-9. Puerto Rico tiene reglas fiscales propias para sus residentes: consulta con un asesor fiscal cómo tributan tus dividendos y ganancias.
Desde Argentina: los CEDEAR
La vía habitual es el CEDEAR de Oracle en BYMA, la bolsa de Buenos Aires. Según la tabla oficial de BYMA, el ratio es de 3 CEDEAR por cada acción, así que cada certificado equivale a un tercio de una acción: con la acción a 142,30 dólares, unos 47,43 dólares por CEDEAR antes del tipo de cambio y las comisiones. Se puede operar en pesos o en dólares, a través de un agente registrado en la CNV. Argentina no tiene convenio fiscal con Estados Unidos.
Desde Colombia
El Mercado Global Colombiano (MGC) de la Bolsa de Valores de Colombia permite comprar acciones extranjeras en pesos colombianos, pero no hemos podido confirmar en una fuente oficial que Oracle esté inscrita en él: pregúntaselo a tu comisionista de bolsa. Si no lo está, las alternativas son un comisionista vigilado por la Superintendencia Financiera que ofrezca acceso a mercados internacionales o un bróker internacional que acepte residentes en Colombia. Colombia no tiene convenio fiscal con Estados Unidos.
Desde otros países
En el resto de Latinoamérica las opciones son un intermediario local con acceso al mercado de Estados Unidos o un bróker internacional que acepte residentes de tu país. En los dos casos, lo primero es comprobar que esté autorizado por tu regulador.
Y una alternativa que mucha gente olvida: si ya tienes un fondo cotizado (ETF) o un fondo indexado al S&P 500, ya tienes Oracle dentro, junto a los demás grandes nombres de la IA. Mide esa exposición antes de sumar más.
Preguntas frecuentes sobre las acciones de Oracle
¿Es buen momento para comprar acciones de Oracle?
En nuestra lectura, no para una posición de largo plazo. La acción ha caído un 57 % desde su récord, pero sigue en tendencia bajista, su seguro contra impago marcó récord en septiembre y su plan de inversión depende de deuda, nuevas acciones y de que su mayor cliente, OpenAI, pague lo firmado. Esperamos señales concretas (crédito más tranquilo, flujo de caja que mejora sin ayudas, una tendencia que gire) y las anunciaremos cuando se den. Es una opinión, no una recomendación personal: depende de tu horizonte, tu riesgo y tu cartera.
¿Cuánto cuesta una acción de Oracle?
Cerró en 142,30 dólares el viernes 2 de octubre de 2026. En las últimas 52 semanas se movió entre 114,50 y 322,54 dólares. Con un intermediario que permita fracciones puedes invertir menos que una acción entera, y en Argentina un CEDEAR equivale a un tercio de una acción.
¿Oracle reparte dividendo?
Sí. Paga 0,50 dólares por acción cada trimestre (2 dólares al año). El último dividendo aprobado se paga el 23 de octubre de 2026 a quien tenga las acciones al cierre del 9 de octubre. Con la acción a 142,30 dólares, supone una rentabilidad de alrededor del 1,4 % anual, antes de la retención fiscal que te corresponda. Si quieres entender cómo funcionan, tenemos una guía sobre dividendos, y con la calculadora de interés compuesto puedes ver qué pesa reinvertirlos con los años. Ojo: un dividendo no protege del precio; desde su récord, la acción ha perdido en bolsa mucho más de lo que paga en dividendos en décadas.
¿Por qué han caído las acciones de Oracle?
Por la forma en que financia su apuesta por la IA. Entre su récord de septiembre de 2025 y hoy, el mercado ha pasado de mirar solo la cartera de contratos a mirar también quién la paga y cómo: flujo de caja libre negativo, más de 125 mil millones de deuda, venta de acciones nuevas, concentración en OpenAI, la rebaja de S&P a BBB− y, en septiembre de 2026, la fuerza mayor de Project Jupiter y el récord de su seguro contra impago. Lo explicamos a fondo en el análisis del crédito.
¿Qué es el RPO de Oracle?
Las obligaciones contractuales pendientes (remaining performance obligations): el valor de los contratos firmados que Oracle aún no ha convertido en ingresos porque todavía no ha prestado el servicio. A 31 de agosto de 2026 sumaban 664 mil millones de dólares, de los que Oracle espera reconocer como ingreso un 13 % en los próximos doce meses. Es una cartera real, pero no es dinero en caja: depende de que Oracle construya la capacidad y de que los clientes paguen.
¿Se pueden comprar acciones de Oracle desde mi país?
Sí, desde España y desde casi toda Latinoamérica: con un bróker regulado en España, en el SIC desde México, como CEDEAR desde Argentina, directamente en brókers de Estados Unidos desde Puerto Rico y, desde Colombia, a través de un comisionista con acceso internacional. Comprueba siempre que el intermediario esté autorizado por tu regulador.
¿Qué es un CEDEAR?
Un Certificado de Depósito Argentino: un título que cotiza en la bolsa de Buenos Aires y representa una fracción de una acción extranjera que un custodio guarda en el exterior. Permite invertir en Oracle desde Argentina sin abrir cuenta fuera del país. Su precio sigue al de la acción en Nueva York, ajustado por el ratio (3 a 1 en Oracle) y por el tipo de cambio.
¿Cuándo presenta Oracle sus próximos resultados?
Los del segundo trimestre de su año fiscal 2027 (septiembre a noviembre de 2026), previsiblemente a mediados de diciembre: los calendarios de mercado los estiman para el 10 de diciembre de 2026. Oracle suele anunciar la fecha oficial unas semanas antes en su web de inversores: confírmala allí.
Divulgación. Este es un análisis de opinión de Ballad Markets, con datos de mercado al cierre del 2 de octubre de 2026 y cifras de Oracle de su último informe trimestral (trimestre cerrado el 31 de agosto de 2026). Sus autores no recomiendan tomar posición hoy en los valores citados.
Contenido informativo: no es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida.
Fuentes:
resultados del T1 del año fiscal 2027 (SEC) ·
informe trimestral 10-Q (SEC) ·
informe anual 10-K del año fiscal 2026 (SEC) ·
Ellison cancela su plan de venta (SEC) ·
precio y capitalización (Yahoo Finance) ·
guía de capex (conferencia del T1) ·
plan de financiación de 40 mil millones ·
contrato de OpenAI (WSJ vía TechCrunch) ·
rebaja de S&P y peso de OpenAI ·
Moody’s: Baa2, perspectiva negativa ·
CDS de Oracle en récord ·
bono 2056 por encima del 8 % ·
fuerza mayor en Project Jupiter (TechCrunch) ·
Project Jupiter, 165 mil millones ·
préstamos de Jupiter a 89-91 centavos ·
los CDS bajan tras el plan de financiación (CNBC) ·
los CDS bajan tras resultados (Bloomberg) ·
margen del 14 % (The Information vía Yahoo) ·
objetivo de margen del 30-40 % ·
ratio del CEDEAR (tabla de BYMA) ·
Oracle en la BMV (Yahoo Finance) ·
convenios fiscales de EE. UU. (IRS) ·
retención a no residentes y W-8BEN (IRS).
Más en Ballad: la Academia y el glosario.