Acciones de Nvidia: precio, qué mueve la acción, si es buen momento y cómo comprarlas desde España y Latinoamérica
Nvidia cerró el 2 de octubre en 233,95 dólares, cerca de su récord. Qué mueve la acción, qué avisa el crédito y cómo comprarla en España y Latinoamérica.
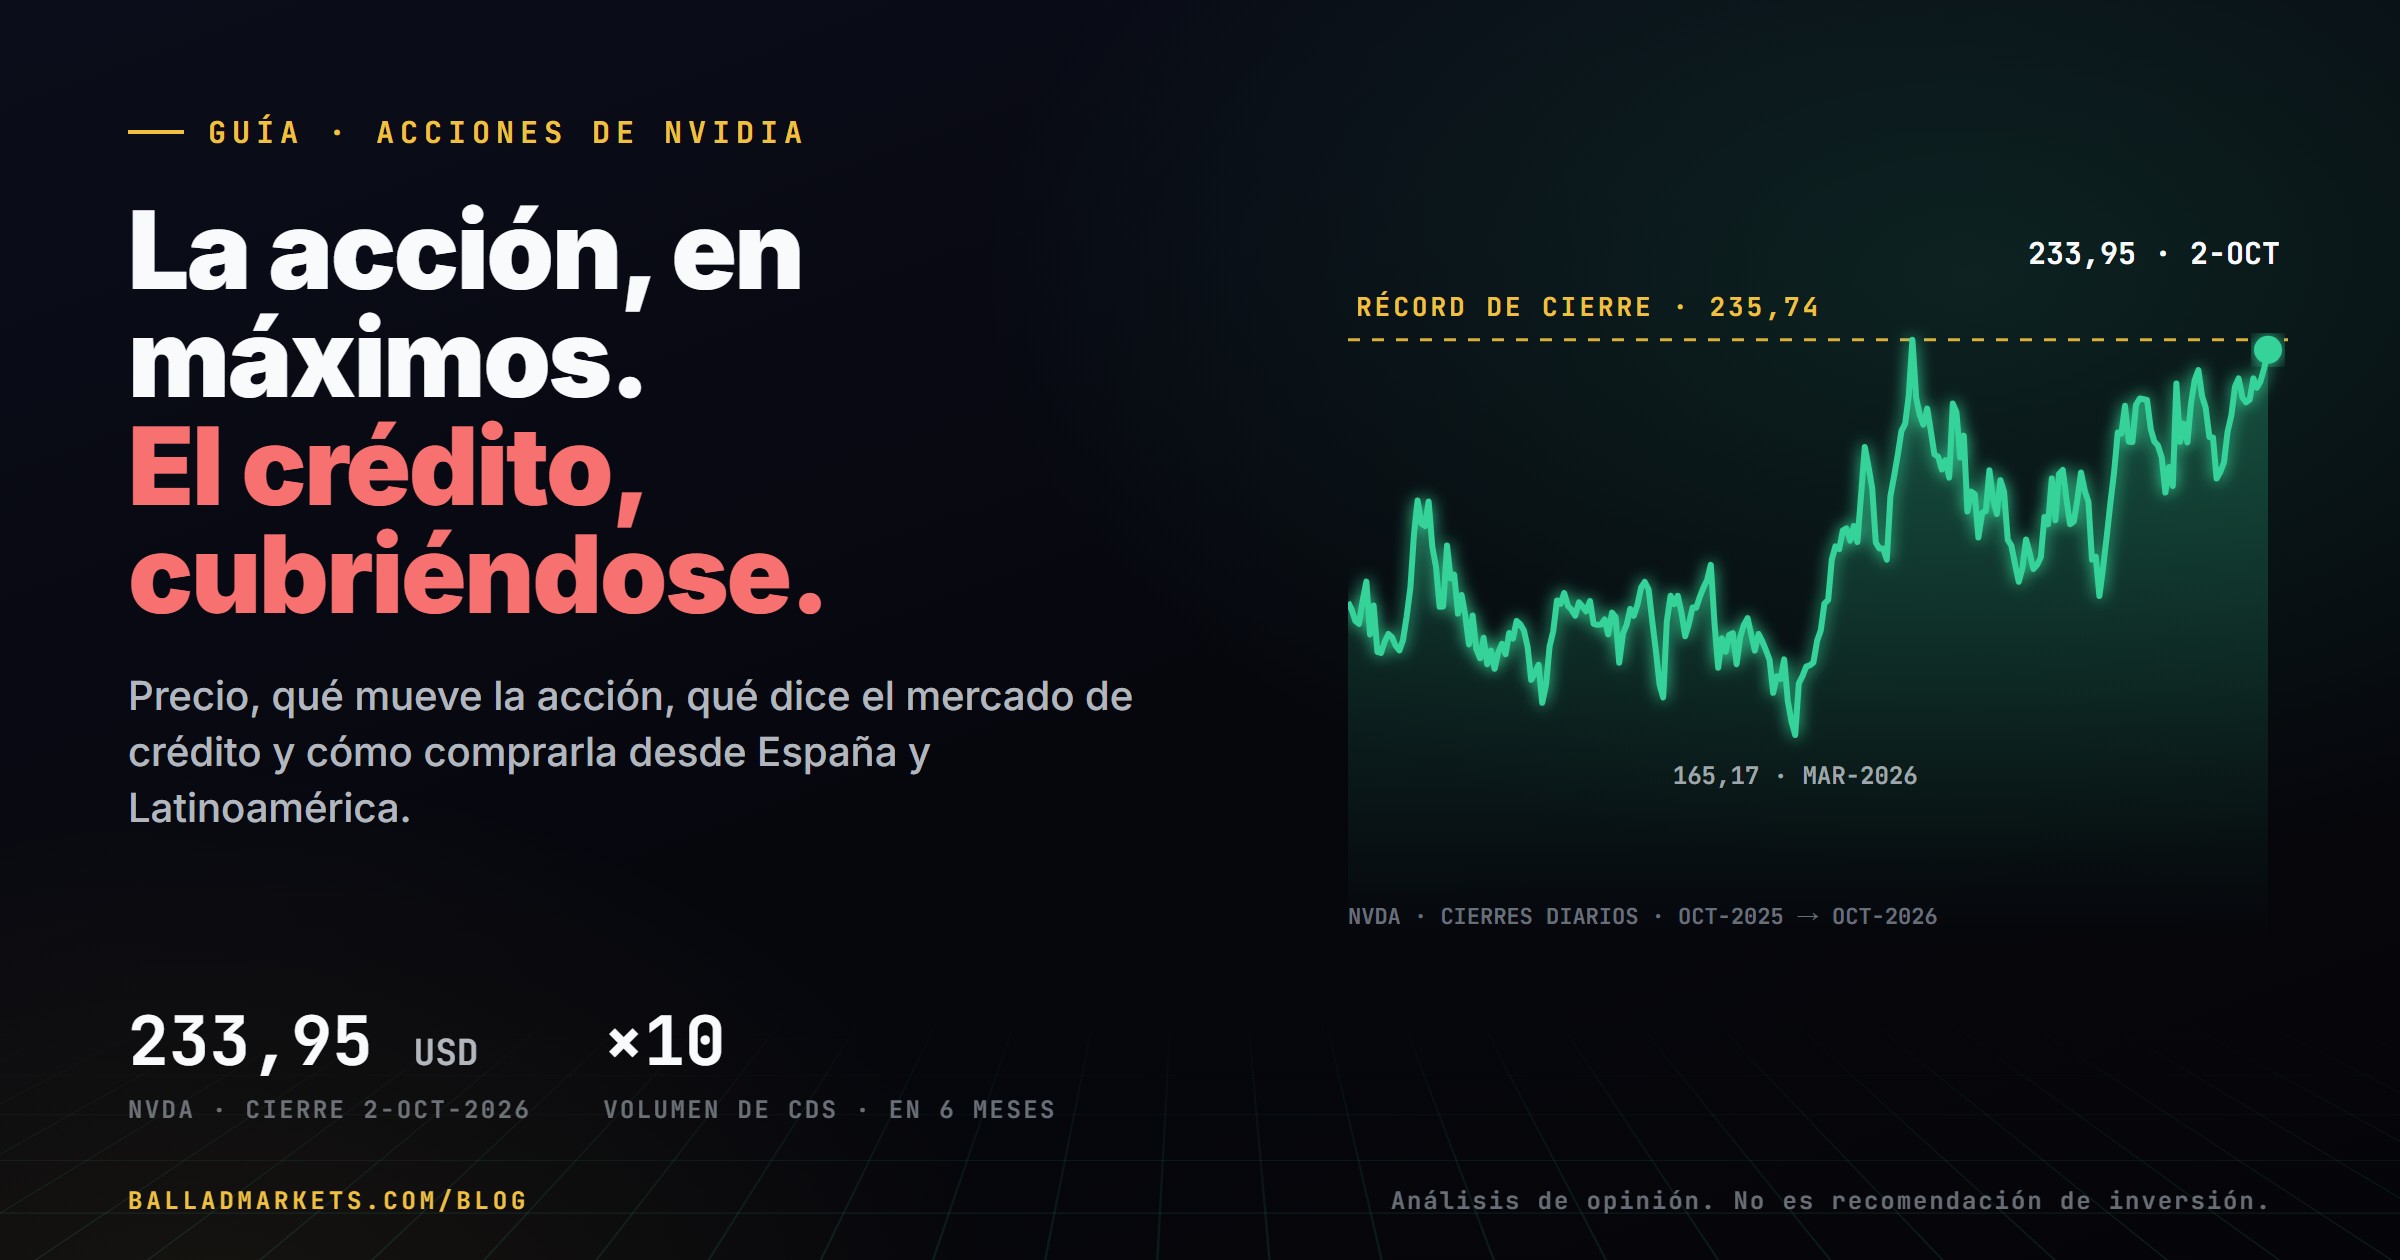
Las acciones de Nvidia (símbolo NVDA) cotizan en el Nasdaq de Nueva York, en dólares. Cerraron el viernes 2 de octubre de 2026 en 233,95 dólares, a menos de un 1 % de su máximo histórico de cierre, y la empresa vale en bolsa unos 5,6 billones de dólares. Se pueden comprar desde España y Latinoamérica a través de un bróker regulado en tu país. El negocio pasa por el mejor momento de su historia, pero nuestra lectura es que hoy no es momento de abrir una posición de largo plazo: el mercado de crédito está señalando riesgo en cómo se financia el boom de la inteligencia artificial, y Nvidia está cada vez más metida en esa financiación.
Esta es nuestra página de referencia sobre la acción de Nvidia: qué vende, a quién, qué mueve el precio, qué dice el crédito, cuál es nuestra lectura y cómo se compra desde España, México, Puerto Rico, Argentina y Colombia. Cada cifra está verificada contra su fuente, con fecha, y las fuentes están al final.
Nvidia en una ficha
Nvidia diseña los chips con los que se entrena y funciona gran parte de la inteligencia artificial actual: procesadores gráficos (GPU), sistemas completos de servidores, equipos de red que los conectan y el software CUDA, el entorno de programación sobre el que se ha construido gran parte del software de IA. No fabrica sus chips: los diseña y los fabrican terceros, sobre todo en Taiwán.
Un detalle que confunde a mucha gente: el año fiscal de Nvidia va adelantado. El trimestre de mayo a julio de 2026 es, para Nvidia, el «segundo trimestre del año fiscal 2027». Es el último publicado.
| Indicador | Dato | Fecha |
|---|---|---|
| Precio al último cierre | 233,95 dólares | 2-oct-2026 |
| Rango de las últimas 52 semanas | 164,27 dólares (mínimo intradía, 30-mar-2026) a 237,88 dólares (máximo intradía, 2-oct-2026); al cierre, de 165,17 a 235,74 | oct-2025 a oct-2026 |
| Variación en 2026 | +25,4 % (cerró 2025 en 186,50 dólares) | hasta el 2-oct-2026 |
| Capitalización | unos 5,6 billones de dólares (24,1 mil millones de acciones por el precio) | 2-oct-2026 |
| Ingresos del trimestre | 96,2 mil millones de dólares, +106 % frente a un año antes | mayo-julio 2026 |
| Centros de datos | 89,0 mil millones (93 % del total), +117 % | mayo-julio 2026 |
| Edge Computing (PC y videojuegos, estaciones de trabajo, automoción, robótica) | 7,2 mil millones, +27 % | mayo-julio 2026 |
| Margen bruto | 75,0 % | mayo-julio 2026 |
| Beneficio neto | 59,7 mil millones (contable); 54,0 mil millones sin las ganancias de sus inversiones en otras empresas | mayo-julio 2026 |
| Previsión de la empresa | 108 mil millones de ingresos (±2 %) el próximo trimestre, sin contar ventas de chips de centros de datos a China | guía del 26-ago-2026 |
| Dividendo | 0,25 dólares por acción al trimestre (1 dólar al año, un 0,4 % del precio) | pagado el 1-oct-2026 |
| Próximos resultados | 17 de noviembre de 2026, según los calendarios de mercado | pendiente de anuncio oficial |
Dos términos de la tabla, para quien empieza. La capitalización es lo que vale la empresa entera en bolsa: el precio de una acción multiplicado por todas las acciones que existen. Un billón, en español, es un millón de millones: 5,6 billones de dólares son 5,6 millones de millones (en inglés, 5.6 trillion). Y el margen bruto es lo que queda de cada dólar vendido después de pagar lo que cuesta fabricar el producto: Nvidia se queda con 75 centavos de cada dólar, una cifra excepcional para una empresa que vende hardware.
Quién le compra
- Las grandes nubes, llamadas hiperescaladores (como Microsoft, Amazon o Google): 48,7 mil millones en el trimestre, más de la mitad de las ventas de centros de datos, con un crecimiento del 102 %.
- Nubes especializadas en IA, industria y empresas: 40,3 mil millones, +138 %, el bloque que más crece. Aquí entran los laboratorios de IA, las nubes de alquiler de GPU y los proyectos de «IA soberana» de los Gobiernos.
- Pocos clientes pesan mucho. En el trimestre, un solo cliente directo supuso el 16 % de todos los ingresos; en el primer semestre, tres clientes directos sumaron el 16 %, el 15 % y el 13 %. Y cinco clientes acumulan el 70 % de lo que a Nvidia le deben (22 %, 14 %, 13 %, 11 % y 10 % de sus cuentas por cobrar). Los clientes «directos» suelen ser ensambladores que montan los servidores para el cliente final, así que el riesgo real de concentración está en las grandes nubes y los grandes laboratorios que hay detrás.
Qué mueve la acción
1. La demanda de centros de datos
Es casi todo el negocio, así que es casi todo el precio. El mercado mira tres cosas en cada presentación de resultados: los ingresos de centros de datos, la previsión del trimestre siguiente y lo que gastarán en infraestructura sus grandes clientes. Nvidia ha apostado fuerte a que la demanda seguirá: sus compromisos de compra con proveedores (sobre todo memoria y capacidad de fabricación) pasaron de 119 mil millones a 279 mil millones de dólares en un solo trimestre. Si la demanda aguanta, esa capacidad será oro. Si se enfría, esos compromisos no desaparecen.
2. Los márgenes
Un margen bruto del 75 % dice que Nvidia pone el precio. La empresa prevé un 74 % para el próximo trimestre. Una caída sostenida del margen sería la primera señal de que la competencia, o el coste de la memoria, empieza a quitarle poder sobre el precio: por eso el mercado vigila ese dato tanto como las ventas.
3. La concentración de clientes
Que unos pocos compradores sumen una parte tan grande de las ventas funciona en las dos direcciones: mientras invierten, Nvidia crece a un ritmo excepcional para una empresa de su tamaño; si uno de ellos frena, recorta o cambia a chips propios, el impacto es inmediato. Por eso el gasto en infraestructura de los grandes de la nube es uno de los datos que más mueven la acción fuera de sus propios resultados.
4. La financiación circular: lo que está documentado
Se llama financiación circular a cuando el proveedor financia, directa o indirectamente, al cliente que le compra. No es ilegal ni es nuevo, pero hace que una parte de las ventas dependa de que el cliente consiga dinero. Esto es lo que consta en documentos oficiales o en información verificada:
- Inversiones en empresas del ecosistema: a 26 de julio de 2026, Nvidia tenía 99 mil millones de dólares invertidos en participaciones de otras empresas, y 25 mil millones más comprometidos en laboratorios de IA, financiadores de infraestructura y otras empresas privadas (informe trimestral a la SEC).
- OpenAI: Nvidia comprometió 30 mil millones de dólares en la ronda de financiación de OpenAI de marzo de 2026, en sustitución del acuerdo de hasta 100 mil millones anunciado en septiembre de 2025. Según The Information (1-oct-2026), ya pagó el último tramo.
- La garantía de Ohio: el 17 de agosto de 2026 Nvidia firmó garantías de hasta 105 mil millones de dólares sobre los alquileres de un campus de centros de datos en Ohio cuyo inquilino es OpenAI. Si OpenAI no paga o quiebra, Nvidia cubre la diferencia. A cambio, el campus usará en exclusiva infraestructura de Nvidia. Las garantías empiezan a contar a medida que se terminen los edificios, a partir de 2028.
- Anthropic: en noviembre de 2025 Nvidia anunció una inversión de hasta 10 mil millones de dólares en Anthropic, que a su vez se comprometió a usar hasta 1 gigavatio de capacidad con sistemas de Nvidia.
- Capacidad que Nvidia se compromete a usar: con algunas nubes de IA, Nvidia les vende los equipos y a la vez se compromete a alquilarles capacidad durante unos seis años. Esos compromisos sumaban 36 mil millones de dólares a finales de julio.
- Más plazo para pagar: Nvidia reconoce que a algunos clientes con buena calificación crediticia les da plazos de pago de entre 90 días y un año para sus grandes proyectos. En el último trimestre, lo que le deben sus clientes subió en 22,3 mil millones de dólares, y en buena parte por eso su flujo de caja libre bajó de 48,6 a 21,3 mil millones respecto al trimestre anterior.
- Beneficio que viene de esas inversiones: en el último semestre, Nvidia contabilizó 23,7 mil millones de dólares de ganancias por la revalorización de sus participaciones (7,8 mil millones en el último trimestre). Por eso su beneficio contable supera al beneficio que la propia empresa considera recurrente.
Además, en agosto Nvidia firmó acuerdos preliminares con grandes gestoras (Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR) para crear plataformas que movilicen más de 500 mil millones de dólares de capital de terceros para infraestructura de IA. La propia Nvidia advierte que pueden no llegar a firmarse.
5. China y los controles de exportación
Estados Unidos limita qué chips puede vender Nvidia a China. Washington concedió licencias para vender pequeñas cantidades del chip H200 a clientes chinos, pero el Gobierno chino ha frenado esas compras y anima a sus empresas a usar chips locales. Resultado: las ventas de H200 a China son menos del 1 % de los ingresos de centros de datos, Nvidia registró un cargo de 400 millones de dólares por inventario que no pudo vender, y su previsión no cuenta con ninguna venta de chips de centros de datos a China. Una reapertura sería una sorpresa positiva; un endurecimiento ya está, en buena parte, descontado.
6. La competencia
Nvidia sigue dominando, pero ya no está sola:
- AMD firmó en octubre de 2025 un acuerdo con OpenAI para desplegar 6 gigavatios de sus GPU, empezando por 1 gigavatio de su chip MI450 en la segunda mitad de 2026.
- Google vende el uso de sus propios chips (TPU): Anthropic anunció en octubre de 2025 acceso a hasta un millón de ellos.
- Amazon (Trainium) y los chips a medida diseñados con Broadcom son la otra vía de los grandes clientes para depender menos de Nvidia.
La ventaja de Nvidia no es solo el chip: es CUDA, el software sobre el que se ha construido una década de desarrollo de IA. Cambiar de proveedor cuesta tiempo y dinero, y eso le da margen. Pero cada gigavatio que se instala con chips de otro es un gigavatio que no compra Nvidia.
7. Lo que hace con su dinero
En el último trimestre Nvidia devolvió unos 26 mil millones de dólares a sus accionistas en recompras de acciones y dividendos, y le quedan 99 mil millones autorizados para recomprar. Al mismo tiempo emitió deuda: su deuda a largo plazo pasó de 7,5 mil millones en enero a 32,4 mil millones en julio. Aun así, tiene 56,6 mil millones en caja y títulos de deuda, más de lo que debe.
Lo que dice el crédito
En nuestro análisis especial «La burbuja de la IA vista desde el crédito» explicamos por qué el mercado de deuda está cuestionando cómo se financia el boom de la IA. Nvidia aparece ahí por un dato concreto.
Un CDS (credit default swap) es, en la práctica, un seguro contra el impago de una empresa: quien lo compra paga una prima anual, medida en puntos básicos, para cobrar si la empresa no devuelve su deuda. Según datos de DTCC citados por Bloomberg (23-sep-2026), el volumen negociado de CDS de Nvidia pasó de 640 millones a 6,9 mil millones de dólares en seis meses: más de diez veces más.
Conviene leerlo bien, porque Nvidia no es Oracle. Su crédito es de máxima calidad: Moody’s la subió a Aa1 en enero de 2026, y S&P confirmó su AA con perspectiva estable el 18 de agosto, después de analizar la garantía de Ohio. Nadie está apostando a que Nvidia no pague su deuda. Lo que dice ese volumen es otra cosa: Bloomberg lo atribuye a una fuerte demanda de cobertura. Nuestra lectura es que comprar protección sobre Nvidia se ha convertido en una forma de cubrirse frente a toda la cadena de la IA: Nvidia funciona como termómetro del riesgo del sector.
Y aquí está el punto que nos importa: Nvidia está asumiendo cada vez más riesgo de crédito de sus propios clientes. Las garantías, las participaciones, los plazos de pago más largos y los compromisos de capacidad hacen que, si un gran cliente no consigue financiarse, Nvidia no solo pierda ventas: también puede tener que pagar. S&P calcula que la garantía de Ohio sumará a la deuda ajustada de Nvidia unos 4,2 mil millones de dólares en 2028 y hasta unos 37,7 mil millones en 2031. Es manejable para una empresa de su tamaño. Pero es una dirección nueva.
Nuestra lectura: un negocio extraordinario, un momento que no paga el riesgo
Las cifras de Nvidia son excepcionales. Eso no está en discusión. Lo que está en discusión es el precio y el momento:
- La acción está en máximos. Cerró el 2 de octubre a menos de un 1 % de su récord de cierre (235,74 dólares, 14-may-2026) y un 16,6 % por encima de su media de 200 sesiones (200,71 dólares).
- Ya cayó fuerte hace muy poco. Entre el 29 de octubre de 2025 y el 30 de marzo de 2026 bajó un 20 % al cierre, de 207,04 a 165,17 dólares, sin que el negocio dejara de crecer. Con esta volatilidad, el momento de entrada importa.
- El crédito y la bolsa cuentan historias distintas. La bolsa paga la acción cerca de su récord; en el mercado de seguros contra impago, el volumen negociado sobre Nvidia se ha multiplicado por diez en seis meses. Cuando pasa eso, preferimos escuchar al crédito.
Por eso nuestra posición es la misma que en el análisis del crédito: hoy no es momento de tomar una posición de largo plazo en Nvidia ni en los grandes nombres de la IA. No decimos que vaya a caer, ni cuándo: nadie lo sabe, y quien lo asegure vende certezas que no existen. Decimos que a este precio el riesgo de financiación que señala el crédito no está pagado.
Lo que dirían los alcistas (y por qué los escuchamos)
Los ingresos se han duplicado en un año, la empresa prevé otro récord de 108 mil millones para este trimestre y su nueva plataforma Vera Rubin ya está en plena producción. Según los datos de Yahoo Finance al 2 de octubre, la acción cotiza a unas 30 veces el beneficio de los últimos doce meses, pero a unas 15 veces el beneficio que los analistas estiman para los próximos doce. Si esas estimaciones se cumplen, Nvidia no está cara. Lo aceptamos: preferimos llegar tarde a una subida que pronto a una caída.
Cuándo sí: lo que esperamos ver
Nvidia se puede comprar. No ahora. Lo anunciaremos cuando se den condiciones como estas:
- el crédito se calma: la demanda de protección sobre Nvidia y el resto del sector baja de forma sostenida;
- los grandes clientes de IA demuestran que pueden pagar lo firmado sin depender de la financiación de sus proveedores;
- las cuentas por cobrar dejan de crecer más deprisa que las ventas y el flujo de caja vuelve a acompañar al beneficio;
- el margen bruto se sostiene a pesar de la competencia y del coste de la memoria;
- el precio corrige hasta pagar el riesgo, o la tendencia confirma de nuevo con el crédito tranquilo.
Si ya tienes acciones de Nvidia, en el análisis del crédito explicamos seis pasos para revisar tu exposición sin decidir con miedo. Cuando se den esas condiciones lo publicaremos aquí, en el blog, y en nuestras redes. Mientras tanto, descarga gratis la Lista de la Mesa: las preguntas que nos hacemos antes de abrir cualquier posición.
Cómo comprar acciones de Nvidia desde España y Latinoamérica
La mecánica es la misma en todas partes, con matices por país:
- La acción cotiza en el Nasdaq, en dólares. Comprar la acción original significa comprar en dólares, aunque tu bróker te cobre en tu moneda.
- Necesitas un intermediario regulado en tu país: un bróker, casa de bolsa o comisionista supervisado por el regulador local. Comprueba siempre que esté registrado en la web del supervisor antes de enviarle dinero.
- Asumes riesgo de divisa. Si la acción no se mueve pero el dólar se deprecia frente a tu moneda, pierdes dinero; si el dólar se aprecia, ganas. Son dos apuestas en una.
- El formulario W-8BEN. Si no eres residente fiscal en Estados Unidos y compras a través de un bróker con acceso directo a ese mercado, te pedirá este formulario del IRS (la agencia tributaria de EE. UU.). Certifica que no eres residente y permite aplicar el convenio para evitar la doble imposición si tu país lo tiene. Sin convenio, la retención general sobre dividendos es del 30 %.
- No hace falta comprar una acción entera. Algunos intermediarios permiten comprar fracciones, y en Argentina y Colombia existen fórmulas locales que abaratan el importe mínimo.
Desde España
A través de un bróker autorizado por la CNMV o por otro supervisor de la Unión Europea que opere en España. Compras en dólares, con la conversión desde euros que aplique el bróker (fíjate en esa comisión). España tiene convenio fiscal con Estados Unidos, así que el W-8BEN reduce la retención sobre los dividendos. Las ganancias y los dividendos se declaran en tu declaración de la renta.
Desde México
Nvidia se negocia en el Sistema Internacional de Cotizaciones (SIC) de la Bolsa Mexicana de Valores y de BIVA, en pesos mexicanos, a través de una casa de bolsa. Es una de las acciones extranjeras más negociadas del SIC. México también tiene convenio fiscal con Estados Unidos.
Desde Puerto Rico
Quien nace en Puerto Rico es ciudadano de Estados Unidos, así que puede abrir cuenta directamente en un bróker estadounidense regulado, como cualquier inversor de EE. UU. Como ciudadano, no firmas el W-8BEN sino el W-9. Puerto Rico tiene reglas fiscales propias para sus residentes: consulta con un asesor fiscal cómo tributan tus dividendos y ganancias.
Desde Argentina: los CEDEAR
La vía habitual es el CEDEAR de Nvidia en BYMA, la bolsa de Buenos Aires. El ratio es de 24 CEDEAR por cada acción, así que cada certificado equivale a una veinticuatroava parte de una acción: con la acción a 233,95 dólares, unos 9,75 dólares por CEDEAR antes del tipo de cambio y las comisiones. Se puede operar en pesos o en dólares, a través de un agente registrado en la CNV. Argentina no tiene convenio fiscal con Estados Unidos.
Desde Colombia
Desde julio de 2024 Nvidia se negocia en el Mercado Global Colombiano (MGC) de la Bolsa de Valores de Colombia, en pesos colombianos, al precio de Estados Unidos convertido con la TRM del día y con custodia local en Deceval. Se compra a través de cualquier comisionista de bolsa vigilado por la Superintendencia Financiera. Colombia tampoco tiene convenio fiscal con Estados Unidos.
Desde otros países
En el resto de Latinoamérica las opciones son un intermediario local con acceso al mercado de Estados Unidos o un bróker internacional que acepte residentes de tu país. En los dos casos, lo primero es comprobar que esté autorizado por tu regulador.
Y una alternativa que mucha gente olvida: si ya tienes un fondo indexado al S&P 500 o al Nasdaq-100, ya tienes Nvidia, y con un peso importante. Mide esa exposición antes de sumar más.
Preguntas frecuentes sobre las acciones de Nvidia
¿Es buen momento para comprar acciones de Nvidia?
En nuestra lectura, no para una posición de largo plazo. El negocio es extraordinario, pero la acción está cerca de su máximo histórico mientras el volumen de seguros contra impago sobre Nvidia se ha multiplicado por diez en seis meses, una señal de que el mercado de crédito se está cubriendo frente a toda la cadena de la IA. Esperamos señales concretas (crédito más tranquilo, clientes que pagan lo firmado, un precio que pague el riesgo) y las anunciaremos cuando se den. Es una opinión, no una recomendación personal: depende de tu horizonte, tu riesgo y tu cartera.
¿Cuánto cuesta una acción de Nvidia?
Cerró en 233,95 dólares el viernes 2 de octubre de 2026. En las últimas 52 semanas se movió entre 164,27 y 237,88 dólares. Con un intermediario que permita fracciones puedes invertir menos que una acción entera, y en Argentina un CEDEAR equivale a una veinticuatroava parte de una acción.
¿Nvidia reparte dividendo?
Sí. Desde junio de 2026 paga 0,25 dólares por acción cada trimestre (1 dólar al año), después de subirlo desde 0,01 dólares en mayo. El último pago fue el 1 de octubre de 2026. Con la acción a 233,95 dólares, supone una rentabilidad de alrededor del 0,4 % anual: Nvidia devuelve mucho más dinero a sus accionistas a través de recompras de acciones que de dividendos.
¿Qué fue el split de Nvidia?
Un split divide cada acción en varias más baratas sin cambiar lo que vale tu inversión. Nvidia hizo un split de 10 por 1: quien tenía una acción pasó a tener diez, y la acción empezó a cotizar con el nuevo precio el 10 de junio de 2024. El anterior fue de 4 por 1, en julio de 2021. Por eso los precios antiguos que ves en los gráficos aparecen ajustados.
¿Se pueden comprar acciones de Nvidia desde mi país?
Sí, desde España y desde casi toda Latinoamérica: con un bróker regulado en España, en el SIC desde México, como CEDEAR desde Argentina, en el Mercado Global Colombiano desde Colombia y directamente en brókers de Estados Unidos desde Puerto Rico. Comprueba siempre que el intermediario esté autorizado por tu regulador.
¿Qué es un CEDEAR?
Un Certificado de Depósito Argentino: un título que cotiza en la bolsa de Buenos Aires y representa una fracción de una acción extranjera que un custodio guarda en el exterior. Permite invertir en Nvidia desde Argentina sin abrir cuenta fuera del país. Su precio sigue al de la acción en Nueva York, ajustado por el ratio (24 a 1 en Nvidia) y por el tipo de cambio.
¿Cuándo presenta Nvidia sus próximos resultados?
Los calendarios de mercado (Yahoo Finance y Wall Street Horizon) sitúan la presentación del tercer trimestre del año fiscal 2027 el 17 de noviembre de 2026, al cierre del mercado. Nvidia aún no la ha publicado en su web de inversores a 5 de octubre: confírmala allí.
Divulgación. Este es un análisis de opinión de Ballad Markets, con datos de mercado al cierre del 2 de octubre de 2026 y cifras de Nvidia de su último informe trimestral (trimestre cerrado el 26 de julio de 2026). Sus autores no recomiendan tomar posición hoy en los valores citados.
Contenido informativo: no es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida.
Fuentes:
resultados del T2 del año fiscal 2027 (SEC) ·
informe trimestral 10-Q (SEC) ·
garantía de Ohio, 8-K (SEC) ·
subida del dividendo (SEC) ·
split de 10 por 1 (SEC) ·
precio y capitalización (Yahoo Finance) ·
CDS de Nvidia (Bloomberg) ·
S&P confirma AA ·
Moody’s sube a Aa1 ·
pago final a OpenAI (The Information vía SBS) ·
OpenAI: de 100 a 30 mil millones (CNBC) ·
inversión en Anthropic (CNBC) ·
acuerdo AMD-OpenAI ·
Anthropic y las TPU de Google ·
ratio del CEDEAR ·
Nvidia en el MGC (La República) ·
el SIC (BMV) ·
convenios fiscales de EE. UU. (IRS) ·
retención a no residentes y W-8BEN (IRS).
Más en Ballad: la Academia y el glosario.