La burbuja de la IA vista desde el crédito: Oracle, Nvidia y por qué no es momento de entrar
El seguro contra el impago de Oracle está en récord, por encima de 2008, y S&P la tiene a un escalón del bono basura. Por qué no es momento de entrar en los grandes nombres de la IA, y cómo protegerte si ya estás dentro.
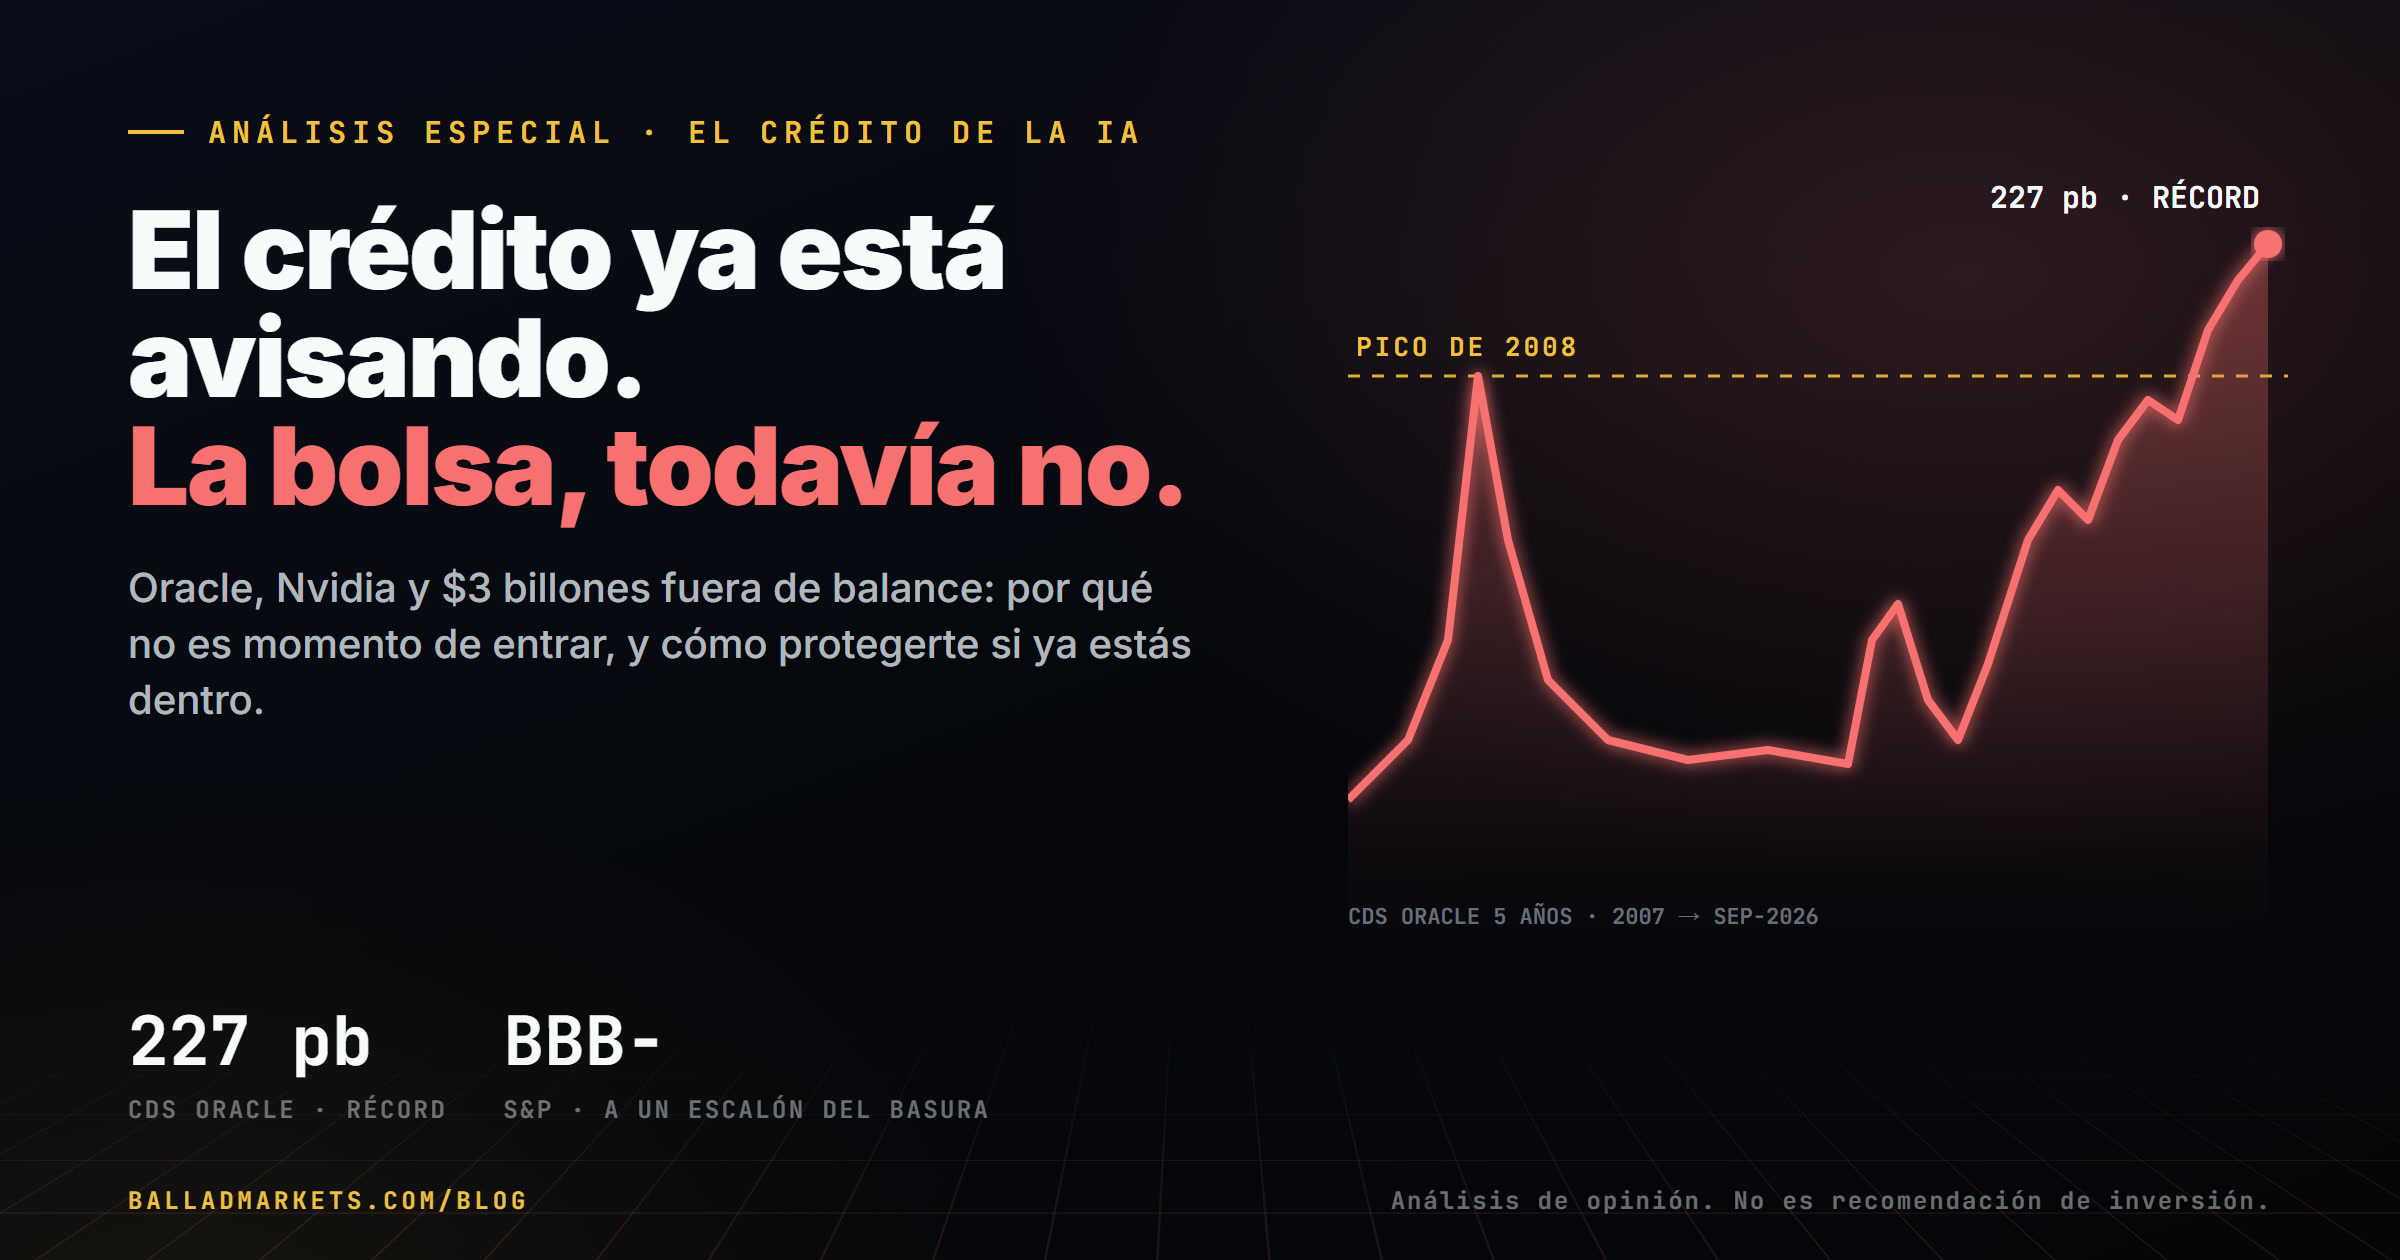
La bolsa sigue comprando la historia de la inteligencia artificial. El mercado de crédito ya está cuestionando los números. Y cuando acciones y crédito cuentan historias distintas, nosotros preferimos escuchar al crédito.
Desde agosto lo venimos advirtiendo en nuestras redes: capex gigantesco, deuda creciente, compromisos financieros enormes, centros de datos cada vez más caros y unos retornos sobre toda esa inversión que todavía tienen que demostrarse. Este análisis reúne esas advertencias, actualiza cada cifra a octubre de 2026 —verificada contra su fuente— y explica, para quien empieza y para quien lleva años en esto, por qué no es momento de tomar posición en los grandes nombres de la IA, cómo defenderse si ya estás dentro y qué tendría que pasar para que eso cambie.
Lo que ha pasado en dos meses
- 9 de julio — S&P rebaja a Oracle a BBB−: un solo escalón por encima del bono basura.
- 27 de julio — Los seguros contra impago de Nvidia viven su mayor subida desde que cotizan, tras las noticias de acuerdos de financiación de hasta $750.000 millones (negociaciones, no deuda firmada).
- 16 de agosto — The Wall Street Journal calcula que nueve grandes tecnológicas acumulan unos $3 billones en compromisos fuera de balance, cinco veces su capex anual.
- 23-24 de septiembre — Oracle envía un aviso de fuerza mayor en Project Jupiter, su campus de centros de datos de $165.000 millones para OpenAI. La acción cae cerca de un 4 %. Un préstamo de $18.000 millones ligado al proyecto cotiza a 89-91 centavos por dólar.
- 24 de septiembre — El bono de Oracle con vencimiento en 2056 supera por primera vez el 8 % de rentabilidad.
- 25 de septiembre — El seguro contra impago (CDS) de Oracle a cinco años marca 227 puntos básicos, su récord histórico, por encima del pico de 2008.
Primero, lo básico: ¿qué es un CDS y por qué importa?
Un CDS —credit default swap— es, en la práctica, un seguro contra el impago de una empresa. Quien tiene bonos de Oracle y teme que Oracle no pueda devolver su deuda paga una prima anual para protegerse. Esa prima se mide en puntos básicos: 100 puntos básicos equivalen a pagar un 1 % al año sobre lo asegurado.
Si el mercado ve a una empresa sólida, asegurarse es barato. Si empieza a dudar, el seguro se encarece. No dice que una empresa vaya a quebrar. Dice cuánto cuesta hoy protegerse de que lo haga, y ese precio lo ponen inversores profesionales con su dinero en juego.
¿Por qué escuchar al crédito? El accionista cobra si las cosas salen MUY bien; el acreedor solo cobra si salen bien y le devuelven lo prestado. Por eso el crédito mira menos el sueño y más la caja: quién paga, cuándo y con qué. Cuando bolsa y crédito cuentan la misma historia, no hay nada que mirar. Cuando cuentan historias distintas, la del crédito suele llegar antes.
Oracle, en el centro de la tormenta
Oracle es la empresa que más ha apostado su balance a la IA. Los números, del propio Oracle (informes a la SEC) salvo donde se indica:
| Indicador | Dato | Fecha |
|---|---|---|
| CDS a 5 años | 227 pb · récord, por encima de 2008 (un año antes: ~70-145 pb) | 25-sep-2026 |
| Calificación | S&P BBB− (a un escalón del bono basura) · Moody’s Baa2, perspectiva negativa · Fitch BBB | S&P: 9-jul-2026 |
| Bono a 2056 | Rentabilidad por encima del 8 % | 24-sep-2026 |
| Deuda total | $125.300 millones | 31-ago-2026 |
| Flujo de caja libre | −$23.700 millones en el último año fiscal, sin fecha para volver a positivo | año fiscal 2026 |
| Inversión (capex) | $28.500 millones en un solo trimestre; guía de $90.000-95.000 millones este año | T1 año fiscal 2027 |
| Cartera de contratos | $664.000 millones, de los que cerca de la mitad depende de OpenAI (estimación de analistas) | 31-ago-2026 |
Y el precio ya lo cuenta. Oracle cerró el 2 de octubre en $142,30: un −56,7 % desde su máximo de $328,33 (10 de septiembre de 2025). Cotiza por debajo de su media de 200 sesiones ($162,89), que sigue apuntando hacia abajo, y su último rebote murió en $162,52 sin llegar siquiera a tocarla. Es la definición de una tendencia bajista: cada subida se vende.
Un matiz importante, por rigor: para que Oracle pierda el grado de inversión suelen hacer falta dos de las tres agencias, y hoy solo S&P está a un escalón. Analistas de UBS consideran ese escenario muy improbable. Pero que se discuta en serio ya es la noticia.
No es solo Oracle
- Nvidia: el volumen negociado de sus CDS pasó de $640 millones a $6.900 millones en seis meses (datos de DTCC citados por Bloomberg, 23-sep-2026). Diez veces más volumen negociado en seguros contra impago de una de las empresas más grandes del mundo.
- CoreWeave, el gran arrendador de GPUs: su CDS cotiza por encima de 800 puntos básicos, territorio de bono basura.
- El sector: asegurar la deuda de una cesta de grandes tecnológicas (Amazon, Alphabet, Microsoft, Oracle) cuesta ya cerca de 100 puntos básicos, frente a menos de 40 hace un año.
- Fuera del balance: según The Wall Street Journal (16-ago-2026), nueve gigantes —Alphabet, Amazon, Meta, Microsoft, Oracle, Nvidia, Broadcom, SpaceX y AMD— suman unos $3 billones en compromisos que no aparecen como deuda: alquileres de centros de datos que aún no han empezado y contratos de compra a varios años. Solo los arrendamientos pendientes de Alphabet, Amazon, Meta y Microsoft suman $904.000 millones. El capex anual que todos miran ronda los $600.000 millones.
- El capex sigue acelerando, y cada vez con más deuda: Goldman Sachs estima la inversión de los grandes de la nube en torno a $800.000 millones en 2026, $1,2 billones en 2027 y $1,4 billones en 2028, y prevé que más de un tercio de esa inversión se financie con deuda en 2027.
- Parte de ese capex es inflación, no capacidad: UBS calcula que la memoria (HBM, DDR, NAND) supondrá unos $923.000 millones del capex global de IA en 2027, cerca de dos tercios del total, por la subida de sus precios. Más gasto no significa más centros de datos: significa centros de datos más caros.
- El cliente que lo sostiene todo: OpenAI acumula unos $1,4 billones en compromisos de cómputo con Oracle, Microsoft, Nvidia, Broadcom, AMD, AWS y CoreWeave. Según el Financial Times, su flujo de caja libre acumulado entre 2026 y 2030 será de −$278.000 millones, y su consejero delegado ha descartado salir a bolsa en 2026.
La tesis
La inteligencia artificial nunca ha sido el problema. El problema es cómo se está financiando: con deuda, garantías cruzadas y compromisos circulares en los que el proveedor financia al cliente que le compra, proyectando una necesidad gigantesca de infraestructura justo cuando el coste del cómputo cae y los modelos se vuelven más eficientes.
Si sube el coste del capital, se enfría el capex. Y si se enfría el capex, toda la cadena —chips, centros de datos, energía, memoria— se resiente a la vez. El mercado de crédito ya está poniéndole precio a ese riesgo; la bolsa, en buena parte, todavía no.
No sabemos si habrá una caída fuerte ni cuándo. Nadie lo sabe, y quien diga lo contrario vende certezas que no existen. Lo que sí sabemos es que hoy el precio de estos activos no paga el riesgo que el crédito está señalando. Por eso nuestra posición es clara: no es momento de tomar posición en los grandes nombres de la IA.
Lo que dirían los alcistas (y por qué los escuchamos)
Un análisis serio presenta el otro lado. La cartera de contratos de Oracle es real y crece; su infraestructura cloud se ha duplicado en un año; la demanda de cómputo sigue superando a la oferta; y las agencias de rating, salvo S&P, todavía dan margen. Si OpenAI y el resto de clientes pagan lo firmado y el flujo de caja vuelve a positivo, este análisis habrá sido demasiado prudente. Lo aceptamos: preferimos llegar tarde a una subida que pronto a una caída.
Si ya estás dentro y en pérdidas: cómo defenderte
Educación general, no asesoramiento personalizado: cada situación es distinta.
- Mide tu exposición real. Suma lo que tienes en estos nombres Y en los fondos que los llevan dentro: un fondo tecnológico o del S&P 500 ya pesa mucho en ellos. Mucha gente está más expuesta de lo que cree.
- Decide el tamaño, no el pronóstico. La pregunta útil no es «¿va a caer?», sino «si cae otro tramo fuerte, ¿puedo aguantarlo sin vender en el peor momento?». Si la respuesta es no, la posición es demasiado grande.
- No promedies a la baja por esperanza. Comprar más porque baja solo tiene sentido con un plan escrito de antemano, con niveles y tamaños decididos en frío, no para «recuperar».
- Pon por escrito qué te haría salir. Un precio, un dato (una segunda rebaja de rating, un recorte de la guía) o un plazo. Decidirlo antes evita decidirlo con miedo.
- Diversifica de verdad. Diez acciones tecnológicas no son diez apuestas: son una sola apuesta repetida diez veces.
- Conoce las coberturas, aunque no las uses. Reducir peso, tener liquidez o, para quien sabe usarlas, opciones de protección. Cubrirse cuesta dinero: es un seguro, no una inversión.
Cuándo sí: las condiciones que esperamos
Estos grandes nombres se pueden comprar. No ahora. Lo anunciaremos cuando se den señales como estas:
- los CDS dejan de subir y bajan de forma sostenida: el crédito se calma;
- las empresas racionalizan el capex sin hundir su crecimiento;
- el flujo de caja libre vuelve a positivo en quien hoy lo quema;
- los grandes clientes de IA demuestran que pueden pagar lo firmado;
- el precio corrige hasta pagar el riesgo, y la tendencia gira: en Oracle, recuperar y girar al alza su media de 200 sesiones.
Swing trade no es inversión. Una operación de días o semanas, con stop y reglas propias —como las que ejecuta nuestra mesa CHESKO— puede tener sentido aunque la visión de inversión a años sea «todavía no». Son horizontes distintos con riesgos distintos, y no se deben mezclar.
¿Quieres saber cuándo se den esas condiciones? Suscríbete aquí abajo: cuando publiquemos la señal, te llegará por correo antes que a nadie.
Divulgación. Este es un análisis de opinión de Ballad Markets, publicado el 4 de octubre de 2026 con datos hasta esa fecha. Sus autores no recomiendan tomar posición hoy en los valores citados. La mesa CHESKO 2.0 opera con horizontes y reglas propias, independientes de esta visión.
Contenido informativo y educativo. No es asesoramiento financiero ni una recomendación personalizada de inversión. Invertir conlleva riesgo de pérdida, incluida la del capital invertido.
Fuentes:
Oracle 10-Q (SEC) ·
resultados T1 año fiscal 2027 (SEC) ·
rebaja de S&P ·
CDS de Oracle en récord ·
bono 2056 ·
Project Jupiter ·
CDS de Nvidia (Bloomberg) ·
WSJ: $3 billones fuera de balance ·
Goldman Sachs: capex y deuda ·
UBS: memoria en el capex ·
FT vía Benzinga: caja de OpenAI ·
CDS del sector.
English version: Oracle Stock and the AI Bubble: What the Credit Market Is Warning About.