Dividendos: qué son, cómo funcionan, cuándo se cobran y cuánto se retiene en España, México, Puerto Rico y Latinoamérica
Qué son los dividendos, las cuatro fechas que deciden quién cobra, cómo se calcula su rentabilidad, la trampa del dividendo alto y cuánto se retiene en cada país.
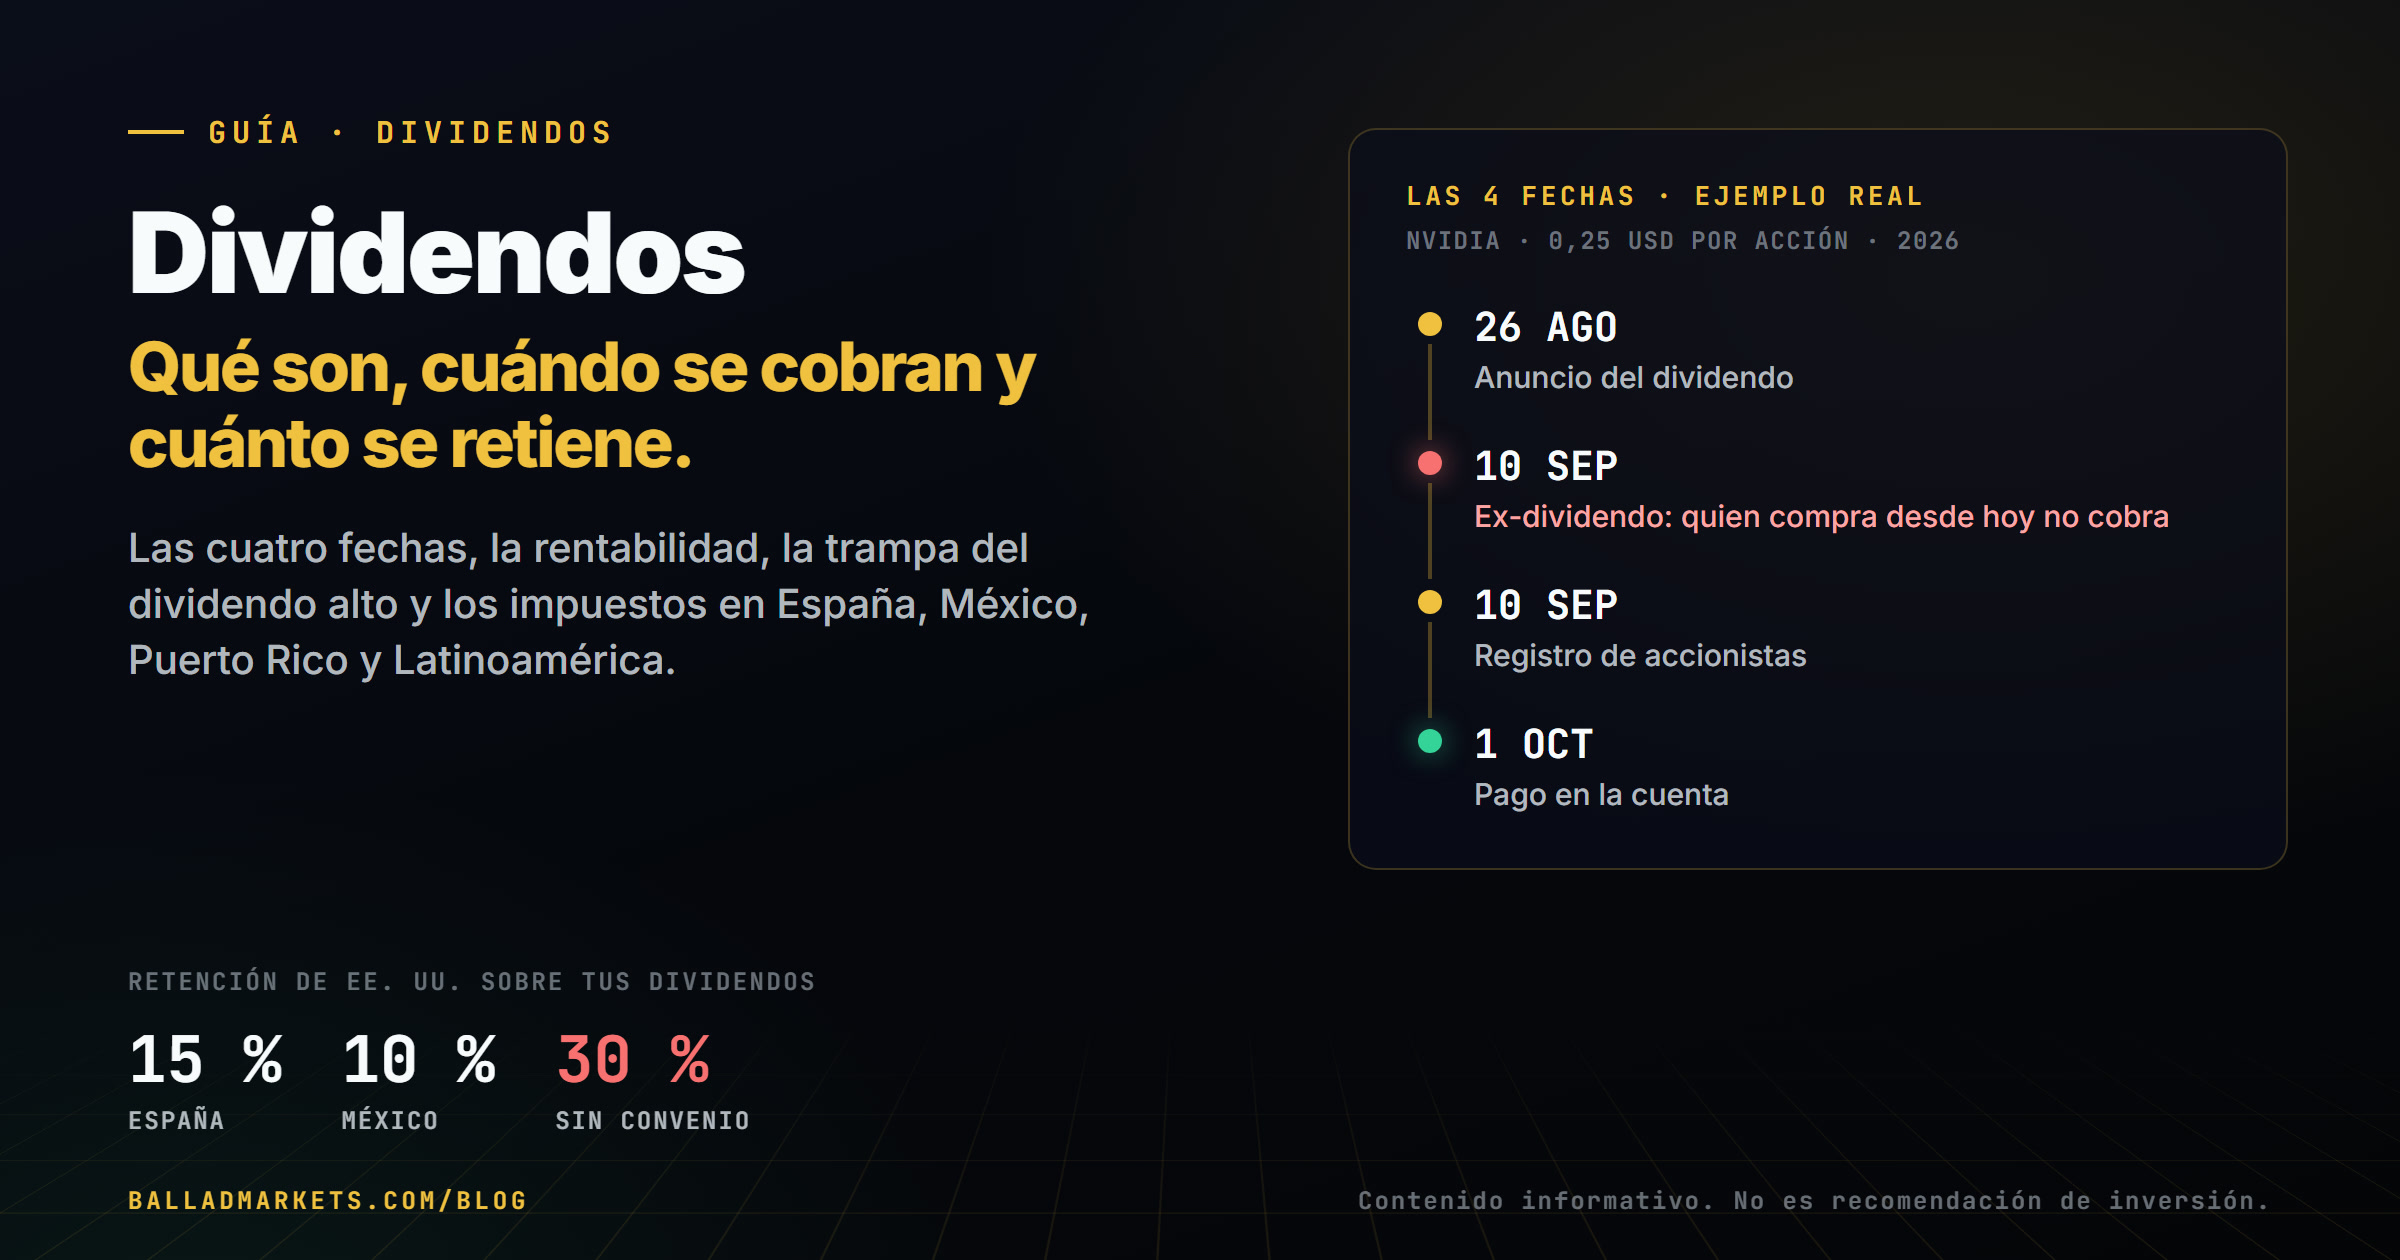
Un dividendo es la parte de sus beneficios que una empresa reparte en dinero (o en acciones nuevas) entre sus accionistas, a tanto por acción. Lo decide la propia empresa, no es obligatorio y puede subirlo, recortarlo o suprimirlo; para cobrarlo tienes que haber comprado la acción antes de la fecha ex-dividendo, y casi siempre lo recibes con un impuesto ya retenido.
Esta es nuestra página de referencia sobre los dividendos: cómo funcionan, las cuatro fechas que deciden quién cobra, cómo se calcula lo que rinden, qué tipos hay, qué pasa en los ETF y, sobre todo, cuánto se retiene y cómo tributan si vives en España, México, Puerto Rico, Argentina, Colombia o República Dominicana. Cada dato tiene su fuente oficial y su fecha al final del artículo. Lo que no hemos podido verificar en una fuente oficial no lo damos: te decimos a qué organismo preguntar.
Qué es un dividendo y de dónde sale
Cuando compras una acción, te conviertes en socio de la empresa, aunque sea en una proporción mínima. Si la empresa gana dinero, puede hacer tres cosas con él: reinvertirlo en el negocio, guardarlo o devolverlo a sus socios. El dividendo es la forma más directa de devolverlo: un pago a tanto por acción. Si una empresa reparte 0,50 dólares por acción y tú tienes 200 acciones, te corresponden 100 dólares brutos (antes de impuestos).
- Quién lo decide. En las empresas de Estados Unidos lo declara el consejo de administración, normalmente cada trimestre. En España y en Latinoamérica la junta o asamblea de accionistas aprueba el reparto de los beneficios del año, y el consejo puede adelantar pagos «a cuenta» durante el ejercicio.
- De dónde sale. De los beneficios y, en la práctica, de la caja: un dividendo se paga con dinero real, no con beneficio contable. Por eso una empresa con beneficios pero sin caja (o con mucha deuda que pagar) puede verse obligada a recortarlo.
- No es una obligación. Un dividendo pasado no garantiza el siguiente. La empresa puede subirlo, mantenerlo, recortarlo o suspenderlo. Más abajo verás un caso real.
Las cuatro fechas de un dividendo (con un ejemplo real)
Todo dividendo tiene cuatro fechas. Dos de ellas deciden quién cobra, y la que más confunde es la fecha ex-dividendo.
- Fecha de anuncio (o de declaración): la empresa comunica cuánto pagará y cuándo.
- Fecha ex-dividendo: desde ese día, la acción cotiza sin derecho al próximo dividendo. Si compras ese día o después, el dividendo lo cobra el vendedor; si compras antes, lo cobras tú.
- Fecha de registro: el día en que la empresa mira su registro de accionistas para saber a quién pagar.
- Fecha de pago: el día en que el dinero llega a las cuentas de los accionistas.
Este es el último dividendo de Nvidia, tal como lo anunció la empresa en su comunicado de resultados ante la SEC (el regulador de los mercados de Estados Unidos):
| Fecha | Día | Qué pasó |
|---|---|---|
| Anuncio | Miércoles 26 de agosto de 2026 | Nvidia anuncia un dividendo de 0,25 dólares por acción |
| Ex-dividendo | Jueves 10 de septiembre de 2026 | Quien compra desde este día ya no cobra este dividendo |
| Registro | Jueves 10 de septiembre de 2026 | Nvidia toma nota de quién es accionista |
| Pago | Jueves 1 de octubre de 2026 | Los accionistas reciben 0,25 dólares por acción |
En la práctica: para cobrar este dividendo había que comprar como tarde el miércoles 9 de septiembre. Y quien vendió el 10 de septiembre o después lo cobró igualmente el 1 de octubre, aunque ese día ya no tuviera la acción.
¿Por qué la fecha ex-dividendo y la de registro coinciden? Porque desde el 28 de mayo de 2024 las compraventas de acciones en Estados Unidos se liquidan en un día hábil (lo que se llama «T+1»): quien compra el día ex-dividendo ya no llega a tiempo de figurar en el registro. Según la guía de la SEC para inversores, en Estados Unidos la fecha ex-dividendo suele ser la misma que la de registro (o el día hábil anterior si la de registro cae en fin de semana).
En Europa la cuenta es distinta, porque hoy las operaciones se liquidan en dos días hábiles. Un ejemplo de España: para el dividendo complementario que Iberdrola pagó en julio de 2026, según el calendario que la empresa comunicó a la CNMV (el supervisor español), el último día para comprar con derecho fue el viernes 3 de julio, la fecha ex-dividendo el lunes 6, la de registro el martes 7 y el pago en efectivo el lunes 27. La Unión Europea pasará también a liquidar en un día hábil el 11 de octubre de 2027, así que estas distancias cambiarán. La regla que no cambia: mira siempre la fecha ex-dividendo que publica la empresa y compra antes de ella.
Qué le pasa al precio el día ex-dividendo
Aquí está lo que muchas guías no dicen: el dividendo no es dinero gratis. Cuando una empresa paga, sale caja de la empresa y entra en tu cuenta; la empresa vale, en principio, lo mismo menos lo que ha pagado. Por eso, el día ex-dividendo el precio de la acción tiende a bajar más o menos en el importe del dividendo. La propia SEC lo advierte: con un dividendo significativo, el precio puede caer en esa cantidad en la fecha ex-dividendo.
En los dividendos pequeños no lo verás a simple vista: los 0,25 dólares de Nvidia son alrededor de una décima parte del 1 % de su precio, mucho menos de lo que la acción se mueve en un día normal. Pero la lógica es la misma. Comprar justo antes de la fecha ex-dividendo «para cobrar» no te hace ganar nada por sí solo: cobras el dividendo, la acción vale aproximadamente eso menos y, encima, pagas impuestos por lo cobrado.
Cuánto rinde un dividendo: rentabilidad y tasa de reparto
La rentabilidad por dividendo
La rentabilidad por dividendo (en inglés, dividend yield) es el dividendo de un año dividido entre el precio de la acción. Sirve para comparar cuánto paga una acción en relación con lo que cuesta.
Rentabilidad por dividendo = dividendo anual por acción ÷ precio de la acción × 100
Dos ejemplos con datos reales al cierre del viernes 2 de octubre de 2026:
| Empresa | Dividendo trimestral | Dividendo anual | Precio al cierre | Rentabilidad |
|---|---|---|---|---|
| Coca-Cola | 0,53 dólares | 2,12 dólares | 85,65 dólares | 2,12 ÷ 85,65 = 2,5 % |
| Nvidia | 0,25 dólares | 1,00 dólar | 233,95 dólares | 1,00 ÷ 233,95 = 0,4 % |
Dos cosas para leerla bien. Primera: la rentabilidad cambia cada día, porque cambia el precio; si la acción cae, la rentabilidad sube aunque la empresa pague lo mismo (volveremos a esto en la trampa del dividendo alto). Segunda: es un dato bruto, antes de impuestos y retenciones, y no incluye lo que la acción suba o baje. Una acción puede pagar un 5 % al año y hacerte perder un 20 %.
La tasa de reparto (payout)
La tasa de reparto (en inglés, payout ratio) es la parte del beneficio que la empresa dedica a dividendos:
Tasa de reparto = dividendos ÷ beneficio neto × 100
Un ejemplo sencillo, ilustrativo: si una empresa gana 4 dólares por acción y paga 2, su tasa de reparto es del 50 %: reparte la mitad y se queda la otra mitad para crecer, pagar deuda o protegerse en un mal año. Un dato real: en el trimestre de mayo a julio de 2026, Nvidia pagó unos 6,0 mil millones de dólares en dividendos con un beneficio neto de 59,7 mil millones, alrededor del 10 %.
Cuanto más cerca esté la tasa de reparto del 100 %, menos margen tiene la empresa si los beneficios caen. Por encima del 100 %, la empresa paga más de lo que gana: lo cubre con caja acumulada, con deuda o vendiendo activos, y eso no puede durar para siempre.
Dividendos frente a recompras de acciones
Repartir dividendos no es la única forma de devolver dinero al accionista. La otra es la recompra de acciones: la empresa compra sus propias acciones en bolsa y las retira, de modo que cada acción que queda representa una parte algo mayor del negocio. Muchas empresas de Estados Unidos prefieren recomprar, porque es más flexible: un dividendo, una vez fijado, el mercado espera que se mantenga; una recompra se puede frenar sin tanto ruido.
Nvidia es un buen ejemplo: en ese mismo trimestre destinó unos 19,7 mil millones de dólares a recomprar acciones y unos 6,0 mil millones a dividendos. Por eso su rentabilidad por dividendo es tan baja (lo explicamos en nuestra página sobre las acciones de Nvidia): la mayor parte de lo que devuelve no llega en forma de dividendo.
Tipos de dividendo
- En efectivo. El más habitual: dinero en tu cuenta, a tanto por acción.
- En acciones. En vez de dinero, recibes acciones nuevas. En España es frecuente el llamado scrip dividend o dividendo flexible: la empresa da a cada accionista unos derechos y este elige entre recibir acciones nuevas, vender los derechos en bolsa o cobrar en efectivo. Así funcionó, por ejemplo, el dividendo complementario de Iberdrola de julio de 2026 dentro de su sistema «Iberdrola Retribución Flexible». Cada opción puede tributar de forma distinta: consulta el tratamiento fiscal en tu país antes de elegir.
- A cuenta y complementario. En España la ley permite que la junta o el consejo adelanten cantidades «a cuenta» del dividendo durante el año, siempre que la empresa acredite que tiene liquidez suficiente. Por eso muchas cotizadas españolas reparten el beneficio de un año en dos o más pagos: uno o varios a cuenta y uno «complementario», que aprueba la junta de accionistas con las cuentas del ejercicio (el de Iberdrola de julio de 2026 era el complementario de 2025).
- Extraordinario. Un pago puntual, fuera de la política habitual, normalmente cuando la empresa tiene caja de sobra. Por ejemplo, Costco anunció el 14 de diciembre de 2023 un dividendo extraordinario de 15 dólares por acción, unos 6,7 mil millones de dólares en total, pagado el 12 de enero de 2024. Un extraordinario no se repite por definición: no lo cuentes al calcular la rentabilidad habitual.
Con qué frecuencia se pagan
Depende del mercado y de cada empresa:
- Estados Unidos: lo habitual es el pago trimestral, cuatro veces al año. Así pagan, por ejemplo, Coca-Cola, Nvidia, Alphabet y Meta.
- España: muchas cotizadas reparten en dos o más pagos al año (a cuenta y complementario), aunque cada empresa fija su calendario.
- Latinoamérica: en general, la asamblea de accionistas aprueba una vez al año el reparto de los beneficios y puede fijar que se pague en una o varias cuotas. En Colombia, por ejemplo, el Código de Comercio exige que, si la asamblea no reúne una mayoría del 78 %, se reparta al menos el 50 % de las utilidades líquidas, y que lo repartido se pague en dinero dentro del año siguiente a su aprobación.
Para una empresa concreta, la fuente fiable es su web de relación con inversores o los comunicados que presenta ante el regulador de su país.
Dividendos en ETF y fondos: distribución o acumulación
Un ETF o un fondo indexado que replica un índice cobra los dividendos de todas las empresas que tiene dentro. Con ellos puede hacer dos cosas, y es una de las decisiones más importantes al elegir uno:
| De distribución (o de reparto) | De acumulación (o de capitalización) | |
|---|---|---|
| Qué hace con los dividendos | Te los paga periódicamente | Los reinvierte dentro del fondo |
| Qué ves en tu cuenta | Pagos en efectivo de vez en cuando | Ningún pago: el valor de cada participación crece |
| Cuándo pagas impuestos (en general) | Cada vez que cobras | Normalmente, al vender |
| Para quién suele tener sentido | Quien quiere ingresos periódicos | Quien quiere que el dinero crezca y no necesita cobrar |
Muchos fondos ofrecen las dos versiones (o «clases») sobre el mismo índice; lo verás en el nombre o en el documento de datos fundamentales del fondo. Un matiz para España: según la guía fiscal de la CNMV de enero de 2026, los dividendos de un fondo de reparto tributan en la base del ahorro el año en que se cobran, con una retención del 19 %, y los traspasos sin impuestos entre fondos no se aplican a los ETF. Los ETF de acumulación difieren el impuesto hasta la venta, pero no lo eliminan.
Impuestos sobre los dividendos, país por país
Es lo que más se busca y lo que peor se explica. Cuando cobras un dividendo de una empresa de otro país, normalmente se cobra impuesto dos veces: primero en el país de la empresa, que retiene una parte antes de pagarte (la «retención en origen»), y después en tu país, donde declaras el dividendo. Los convenios para evitar la doble imposición existen precisamente para limitar ese doble cobro.
Paso 1: lo que retiene Estados Unidos
La mayoría de quienes invierten desde España o Latinoamérica compran acciones de Estados Unidos, así que empezamos por ahí. Según el IRS (la agencia tributaria de EE. UU.):
- La retención general a no residentes es del 30 % sobre los dividendos de empresas estadounidenses.
- Puede ser menor si tu país de residencia tiene un convenio fiscal con Estados Unidos.
- Para que se aplique el tipo del convenio, tu intermediario necesita el formulario W-8BEN, con el que certificas que no eres residente en EE. UU. y en qué país resides. El IRS indica que lo entregues cuando te lo pida el intermediario, reclames o no un tipo reducido. En general, vale hasta el último día del tercer año natural siguiente al de la firma: uno firmado en 2026 vale hasta el 31 de diciembre de 2029, salvo que cambien tus datos (por ejemplo, si te mudas de país).
Estos son los tipos que figuran en la tabla oficial de convenios del IRS para los dividendos de cartera (los de un inversor particular, que no controla la empresa):
| Dónde resides | ¿Convenio con EE. UU.? | Retención de EE. UU. sobre tus dividendos | Formulario |
|---|---|---|---|
| España | Sí | 15 % | W-8BEN |
| México | Sí | 10 % | W-8BEN |
| Venezuela | Sí | 15 % | W-8BEN |
| Argentina | No | 30 % | W-8BEN |
| Colombia | No | 30 % | W-8BEN |
| República Dominicana | No | 30 % | W-8BEN |
| Puerto Rico (ciudadanos de EE. UU.) | No aplica: no eres extranjero para el IRS | Sin la retención de no residentes | W-9 |
Chile también tiene convenio con Estados Unidos; consulta el tipo que te corresponde en la tabla del IRS o con tu intermediario. Si tu país no aparece en la lista de convenios del IRS, la retención es la general del 30 %. Y una advertencia práctica: si no entregas el W-8BEN, o caduca, el intermediario puede retenerte el 30 % aunque tu país tenga convenio. Recuperar la diferencia es posible, pero lento: hay que presentar una declaración de no residente ante el IRS (el formulario 1040-NR).
Paso 2: lo que pasa en tu país
Lo que retiene Estados Unidos no es, normalmente, el final. En casi todos los países de residencia el dividendo se declara de nuevo, y lo pagado fuera se descuenta con límites. Esto es lo que dicen las fuentes oficiales; los detalles de tu caso (tramos, deducciones, cómo y cuándo se declara) conviene revisarlos con un asesor fiscal.
- España. Si resides en España, tributas por tu renta mundial. Los dividendos son rendimientos del capital mobiliario y van a la base del ahorro, que en la renta de 2025 tributa del 19 % (hasta 6 000 euros) al 30 % (por encima de 300 000), pasando por el 21 %, el 23 % y el 27 %. Si las acciones están depositadas en una entidad española, esta retiene un 19 % a cuenta sobre el dividendo que llega ya neto de la retención extranjera. Para no pagar dos veces, la Agencia Tributaria permite aplicar la deducción por doble imposición internacional por lo retenido en Estados Unidos, hasta el 15 % que marca el convenio: si te retuvieron más, el exceso no se deduce en España; habría que reclamarlo al IRS.
- México. La Ley del Impuesto sobre la Renta (artículo 142, fracción V) trata los dividendos de empresas extranjeras como un ingreso que se acumula en tu declaración anual y, además, les aplica un impuesto adicional del 10 %, con carácter definitivo. El artículo 5 permite acreditar el impuesto pagado en el extranjero, con límites. Cómo se calcula y se entera en la práctica depende de cómo compraste (por ejemplo, a través del Sistema Internacional de Cotizaciones de tu casa de bolsa): revisa tu constancia fiscal anual y consulta al SAT o a un asesor.
- Puerto Rico. Si eres residente bona fide de Puerto Rico y ciudadano de Estados Unidos, según el IRS (Publicación 570) presentas normalmente dos declaraciones: la de Puerto Rico, con tu renta mundial, y la federal, con tus ingresos de fuera de Puerto Rico, entre los que entran los dividendos de empresas estadounidenses. En la declaración de Puerto Rico puedes acreditar, con límites, el impuesto pagado en Estados Unidos por esa misma renta. Para los tipos locales, consulta al Departamento de Hacienda de Puerto Rico o a un asesor.
- Argentina. La Ley de Impuesto a las Ganancias (artículo 1) grava a los residentes por sus ganancias en el país y en el exterior, y permite computar como pago a cuenta los impuestos análogos pagados fuera, hasta el aumento de impuesto que provoque esa ganancia del exterior. Para tus dividendos en concreto, consulta a ARCA (la antigua AFIP) o a un asesor. Si inviertes con CEDEAR, BYMA indica que los dividendos se pagan en dólares aunque hayas invertido en pesos.
- Colombia. El Estatuto Tributario (artículo 254) da derecho a descontar del impuesto colombiano lo pagado en el exterior por esa misma renta, sin superar lo que te correspondería pagar en Colombia por ella, con reglas propias para los dividendos de sociedades extranjeras. Consulta a la DIAN o a un asesor.
- República Dominicana. No hay convenio con Estados Unidos, así que la retención de EE. UU. es del 30 %. Cómo declarar en el país los dividendos del exterior es una pregunta para la DGII o para un asesor fiscal.
- Hispanos residentes en Estados Unidos. Si eres ciudadano o residente fiscal en EE. UU., entregas el W-9 y declaras los dividendos en tu declaración federal. Según el IRS, los llamados «dividendos calificados» tributan a los mismos tipos máximos que las ganancias de capital (0 %, 15 % o 20 %), siempre que hayas tenido la acción más de 60 días dentro de los 121 días que empiezan 60 días antes de la fecha ex-dividendo; los demás tributan como ingreso ordinario. A eso se suman, en su caso, los impuestos de tu estado.
Cómo se evita, en general, pagar dos veces
- Entrega el W-8BEN (o el W-9 si eres ciudadano o residente de EE. UU.) y revisa que esté vigente. Es lo que hace que te apliquen el tipo del convenio desde el primer pago.
- Guarda los comprobantes de lo retenido: tu intermediario te los da en el informe fiscal anual. Sin ellos no podrás deducirlo.
- Deduce en tu país lo pagado fuera, con el límite que marque tu ley o el convenio. Lo que te hayan retenido de más sobre ese límite no se recupera en tu país: se reclama, si compensa, en el país de origen.
Y si los dividendos son de empresas de tu país
Entonces no hay retención extranjera, solo la local. En España, la entidad retiene el 19 % y el dividendo va a la base del ahorro, como cualquier otro. En México, las personas físicas pagan un impuesto adicional del 10 % sobre los dividendos de empresas mexicanas, que la propia empresa retiene y es definitivo, además de acumularlos en la declaración anual, donde pueden acreditar el impuesto que pagó la empresa (artículo 140 de la Ley del ISR). En el resto de países, las reglas cambian con frecuencia: consulta a tu agencia tributaria o a un asesor.
Reinvertir los dividendos: el interés compuesto
Si en lugar de gastar los dividendos los usas para comprar más acciones, la próxima vez cobrarás dividendos también por esas acciones nuevas. Es el interés compuesto aplicado a la bolsa: ganancias que generan ganancias.
Un ejemplo ilustrativo, no una previsión: 10 000 dólares en una inversión que reparte un 3 % al año, suponiendo que el precio no se mueve y sin contar impuestos ni comisiones. Si gastas los dividendos, al cabo de 20 años habrás cobrado 6 000 dólares y seguirás teniendo 10 000: 16 000 en total. Si los reinviertes, tendrás unos 18 061. La diferencia crece cuanto más largo es el plazo. Puedes hacer tus propias cuentas con nuestra calculadora de interés compuesto.
Hay dos formas de reinvertir:
- A mano: cobras el dividendo y compras más acciones o participaciones cuando quieras.
- Con un plan de reinversión de dividendos (en inglés, DRIP): la empresa o tu intermediario usa el dividendo para comprarte más acciones automáticamente, a veces en fracciones de acción. Según la SEC, hay que apuntarse al plan, leer sus condiciones y comprobar si cobra comisiones; las compras se hacen en fechas fijadas por el plan, no al precio que tú elijas. Pregunta a tu intermediario si lo ofrece.
Una precisión importante: reinvertir no te libra de los impuestos. El IRS lo dice expresamente para Estados Unidos: aunque uses el dividendo para comprar más acciones, tienes que declararlo como ingreso. En España y en Latinoamérica pasa lo mismo: el dividendo cobrado tributa aunque lo reinviertas. La forma de diferir el impuesto sobre los dividendos es otra: los fondos de acumulación del apartado anterior.
La trampa del dividendo alto
Una rentabilidad por dividendo muy alta parece una ganga. Muchas veces es un aviso. Recuerda la fórmula: dividendo dividido entre precio. Si el precio se hunde y el dividendo todavía no ha cambiado, la rentabilidad se dispara. Un ejemplo ilustrativo: una empresa paga 2 dólares al año y cotiza a 50, una rentabilidad del 4 %. El mercado empieza a dudar de su negocio y la acción cae a 20: ahora la rentabilidad «es» del 10 %. Pero ese 10 % se calcula con un dividendo del pasado. Si la empresa lo recorta a la mitad, la rentabilidad real vuelve al 5 % y, por el camino, la acción ha perdido un 60 %.
Pasa con empresas grandes y conocidas. Intel, uno de los grandes fabricantes de chips, anunció el 1 de agosto de 2024, junto con unas pérdidas de 1,6 mil millones de dólares en el trimestre, que suspendía el dividendo a partir del cuarto trimestre de ese año para preservar caja. Lo citamos para ilustrar el mecanismo, no para opinar sobre la empresa hoy.
Antes de fiarte de un dividendo alto, revisa cinco cosas en los informes de la empresa:
- La tasa de reparto: si se acerca o supera el 100 % del beneficio, el dividendo depende de algo que no es el negocio.
- El flujo de caja libre: el dinero que le queda a la empresa después de mantener e invertir en el negocio. Si es menor que lo que paga en dividendos, los está financiando con otra cosa.
- La deuda: una empresa muy endeudada tendrá que elegir entre pagar a sus acreedores y pagar a sus accionistas, y los acreedores cobran primero.
- Por qué ha caído el precio: si la rentabilidad es alta porque la acción se ha desplomado, la pregunta no es cuánto paga, sino qué sabe el mercado que tú todavía no.
- Si el dividendo es recurrente: un pago extraordinario infla la rentabilidad de un año sin repetirse.
Y una trampa más sutil: las listas de «empresas que llevan décadas subiendo el dividendo» solo incluyen a las que lo consiguieron. Las que recortaron por el camino ya no aparecen, y eso hace que la estrategia parezca más segura de lo que es. Es el sesgo del superviviente.
Preguntas frecuentes sobre los dividendos
¿Cuándo se cobran los dividendos?
En la fecha de pago que anuncia cada empresa. En Estados Unidos lo habitual es cobrar cada trimestre; en España, en dos o más pagos al año; en Latinoamérica depende de lo que apruebe la asamblea de cada empresa. Para cobrar tienes que haber comprado antes de la fecha ex-dividendo.
¿Cómo se cobran en mi cuenta?
Automáticamente. Si tienes las acciones en un bróker o una casa de bolsa, el día de pago te abona el dividendo en efectivo en tu cuenta, ya descontadas las retenciones; si la empresa paga en otra moneda, tu intermediario puede convertirlo (fíjate en lo que cobra por el cambio). No tienes que pedirlo ni hacer nada. Si aún no tienes cuenta, el primer paso es abrirla con un intermediario regulado en tu país. Te lo explicamos paso a paso, país por país, en cómo invertir en la bolsa de valores desde cero.
¿Qué es la fecha ex-dividendo?
El primer día en que la acción cotiza sin derecho al próximo dividendo. Si compras ese día o después, no lo cobras tú, sino quien te la vendió. En Estados Unidos suele coincidir con la fecha de registro; en Europa, hoy, es un día hábil antes.
¿Tengo que tener la acción el día de pago?
No. Lo que cuenta es tenerla antes de la fecha ex-dividendo. Si la vendes el día ex-dividendo o después, cobras igualmente el dividendo en la fecha de pago.
¿Los dividendos pagan impuestos?
Sí, casi siempre: en el país de la empresa (la retención en origen, del 30 % en Estados Unidos sin convenio, 15 % para residentes en España y 10 % para residentes en México con el W-8BEN) y, después, en tu país, donde normalmente puedes descontar lo pagado fuera con límites. Mira la sección de impuestos de esta página para tu país.
¿Todas las empresas pagan dividendos?
No. Muchas prefieren reinvertir todo en crecer o devolver el dinero con recompras. Berkshire Hathaway no ha declarado un dividendo en efectivo desde 1967, según su propio informe anual. Otras empiezan tarde: Alphabet (la matriz de Google) pagó su primer dividendo en junio de 2024 y Meta, en marzo de 2024. Y las que pagan pueden dejar de hacerlo.
¿Un dividendo alto es buena señal?
No necesariamente. Una rentabilidad muy por encima de la de empresas parecidas suele significar que el precio ha caído porque el mercado duda de que el dividendo se mantenga. Revisa la tasa de reparto, el flujo de caja y la deuda antes de fiarte.
¿Vale la pena invertir por dividendos?
Depende de lo que busques. Los dividendos dan ingresos periódicos y, reinvertidos, pueden pesar mucho en el resultado a largo plazo. Pero no son un rendimiento extra «gratis»: el precio baja al pagarlos, tributan cada año y una empresa que paga mucho puede crecer menos. Lo que importa es el resultado total (dividendos más la variación del precio, después de impuestos), no solo el dividendo. Y concentrarte en unas pocas acciones solo porque pagan mucho aumenta el riesgo.
Para seguir aprendiendo. En la Academia de Ballad tienes cursos gratuitos desde cero, y en el glosario cada término explicado en llano. Y si quieres ordenar tus decisiones, descarga gratis la Lista de la Mesa: el PDF con las preguntas que nos hacemos antes de abrir cualquier posición, acompañado de una serie corta de correos.
Contenido informativo: no es asesoramiento financiero ni una recomendación de inversión. Invertir conlleva riesgo de pérdida.
Las empresas citadas se usan solo para explicar cómo funcionan los dividendos, no como recomendación de compra o venta. Datos de mercado al cierre del 2 de octubre de 2026; normativa fiscal consultada el 5 de octubre de 2026. Las leyes fiscales cambian: confirma siempre con la fuente oficial o con un asesor antes de decidir.
Fuentes:
fechas ex-dividendo (SEC, Investor.gov) ·
liquidación T+1 desde el 28 de mayo de 2024 (SEC) ·
T+1 en la UE el 11 de octubre de 2027 (ESMA) ·
dividendo, recompras y beneficio de Nvidia (SEC) ·
dividendo de Coca-Cola en 2026 ·
calendario del dividendo de Iberdrola comunicado a la CNMV ·
dividendo extraordinario de Costco (SEC) ·
suspensión del dividendo de Intel (SEC) ·
informe anual de Berkshire Hathaway (SEC) ·
primer dividendo de Alphabet (SEC) ·
primer dividendo de Meta (SEC) ·
retención del 30 % a no residentes (IRS) ·
formulario W-8BEN (IRS) ·
tabla de tipos por convenio (IRS) ·
lista de convenios de EE. UU. (IRS) ·
Publicación 519: reclamar la retención excesiva (IRS) ·
Publicación 570: residentes de Puerto Rico (IRS) ·
Publicación 550: dividendos calificados y reinvertidos (IRS) ·
planes de reinversión de dividendos (SEC, Investor.gov) ·
dividendos del extranjero (Agencia Tributaria) ·
convenio con Estados Unidos (Agencia Tributaria) ·
escala de la base del ahorro (Agencia Tributaria) ·
Ley del IRPF, retención del 19 % (Agencia Tributaria) ·
fiscalidad de los fondos (CNMV, enero de 2026) ·
Ley del ISR de México (Cámara de Diputados) ·
Ley de Impuesto a las Ganancias de Argentina (Infoleg) ·
CEDEAR y dividendos (BYMA) ·
Estatuto Tributario de Colombia, art. 254 (Senado) ·
Código de Comercio de Colombia, arts. 155 y 156 (Senado) ·
Ley de Sociedades de Capital, arts. 273 y 277 (BOE).