Nike: la oportunidad que el mercado no está viendo (y por qué podría ser generacional)
Nike no se está muriendo: se está limpiando. El negocio deportivo ($16.000 millones) crece mientras casual, Jordan y China se reajustan a propósito. La tesis, la escalera de entrada y los riesgos.
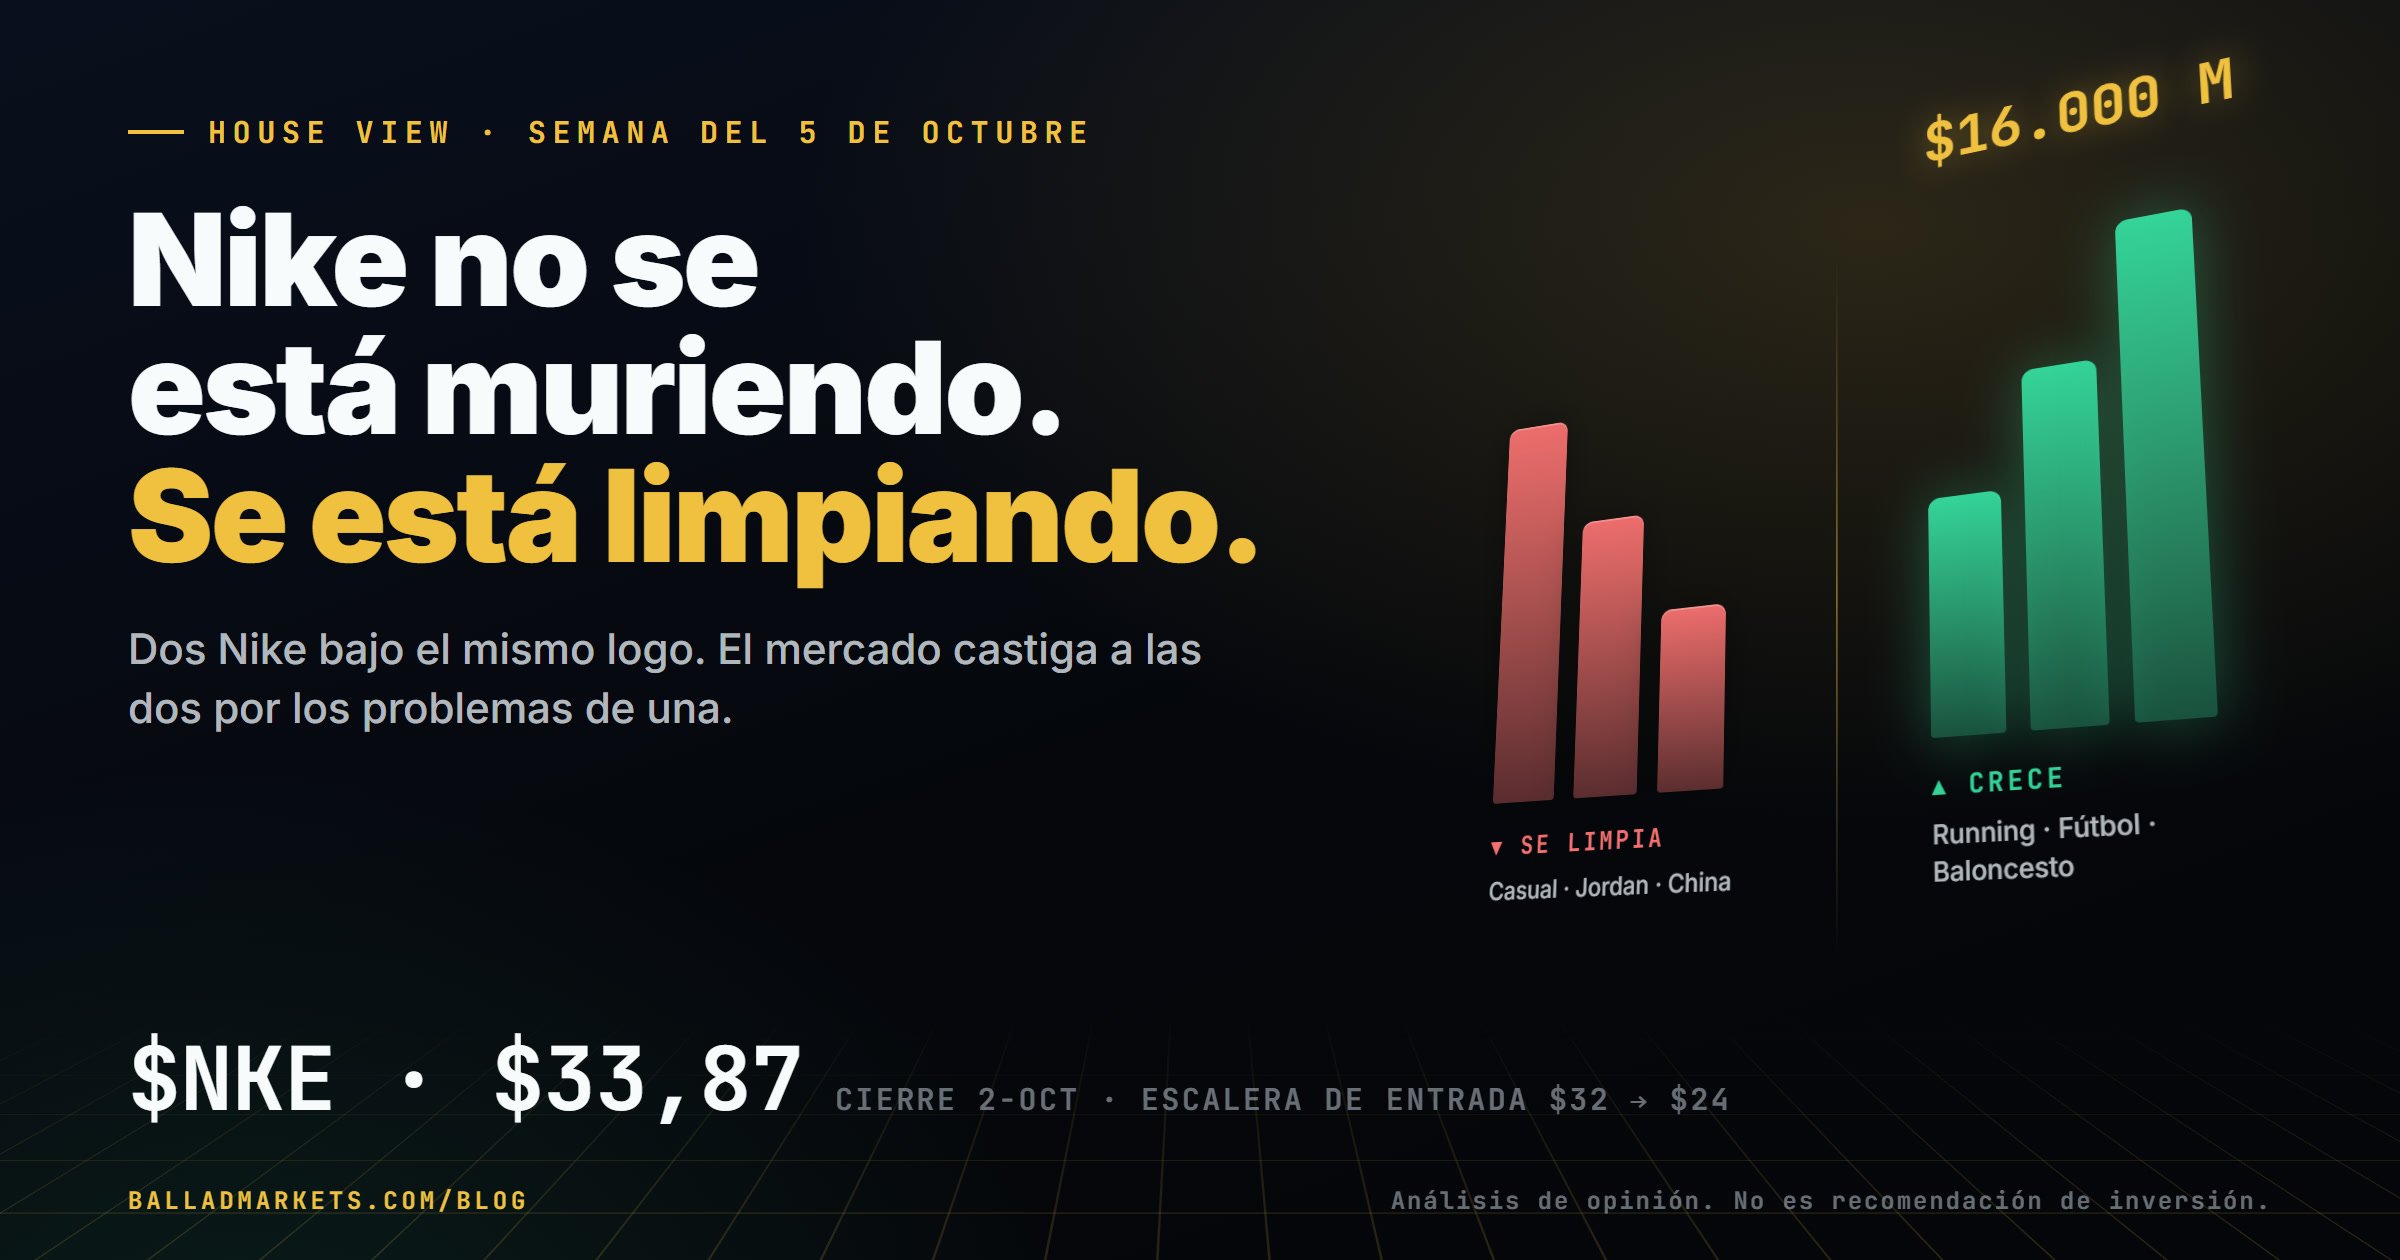
Nike no se está muriendo. Se está limpiando. Y eso es exactamente lo que el mercado no entiende.
Lo que todos ven (y por qué tienen miedo)
Imagina que eres dueño de un restaurante famoso. Un día, tus ventas caen. Los titulares dicen: «El restaurante está en crisis». Los clientes se van. La acción se desploma.
Eso es exactamente lo que pasó con Nike esta semana.
La compañía reportó ventas menores. China está en caída libre. El canal digital se desplomó. Y la acción terminó cerca de $34, recibiendo otro castigo brutal.
Cualquier inversionista promedio ve esos números y piensa: «Nike perdió. Hoka, On y New Balance ganaron. Es hora de salir».
Pero aquí está el problema: el mercado está mirando el titular y no está leyendo la letra pequeña.
Y cuando lees la letra pequeña, aparece una historia completamente diferente.
Los dos Nike que nadie está separando
Piensa en Nike como si fueran dos empresas distintas bajo el mismo logo.
Nike #1: el negocio deportivo (running, fútbol, baloncesto, tenis, golf)
Este Nike sí está creciendo.
- La categoría de running está creciendo a dos dígitos otra vez.
- El fútbol global creció fuertemente a dos dígitos.
- Baloncesto en Norteamérica creció a dos dígitos.
- Tenis, golf y entrenamiento también avanzaron.
En total, el negocio de rendimiento deportivo de Nike mueve aproximadamente $16.000 millones al año y volvió a crecer en el último trimestre.
Si Nike estuviera perdiendo relevancia como marca deportiva de verdad, esperarías ver deterioro precisamente en running, fútbol y baloncesto. Pero estás viendo lo contrario.
Nike #2: el negocio casual, Jordan y China
Este Nike sí está roto.
- La ropa y el calzado casual (casi la mitad de las ventas) cayeron más de un 10%.
- Jordan cayó alrededor de un 15%.
- China se desplomó un 26% (a divisa constante).
Aquí está la clave: el mercado está castigando a todo Nike por los problemas de Nike #2, mientras ignora que Nike #1 sigue intacto y creciendo.
¿Por qué cayeron las ventas? (Y no es lo que crees)
1. Nike destruyó su propio éxito (deliberadamente)
Imagina que tienes una hamburguesa famosa. Todo el mundo la quiere. Entonces decides: «Voy a vender más. Más colores. Más versiones. Más descuentos».
Al principio, vendes más. Pero eventualmente, tu hamburguesa deja de ser especial. Ya no hay exclusividad. Ya no hay emoción.
Eso es exactamente lo que pasó con el Dunk de Nike.
Nike inundó el mercado. Demasiados lanzamientos. Demasiados colores. Demasiados descuentos. Y el resultado fue predecible: la exclusividad se evaporó.
Entonces, ¿qué hizo Nike? Redujo las ventas del Dunk casi a la mitad en un solo trimestre.
Solo esa decisión eliminó aproximadamente $200 millones de ingresos.
¿Por qué hacer algo así? Porque Nike está sacrificando ventas hoy para recuperar exclusividad, capacidad de fijación de precios y salud de sus canales mañana.
Esto duele ahora. Pero puede ser exactamente lo correcto para proteger la marca en el largo plazo.
2. Jordan vendió demasiado Jordan
Jordan representa aproximadamente el 13% del negocio global de Nike. Y sus ventas cayeron alrededor de un 15%.
La razón es la misma: sobreoferta de modelos clásicos.
Un Jordan que siempre está disponible, que aparece en demasiados colores y que eventualmente termina descontado pierde parte de aquello que lo hace especial.
Nike está ahora reduciendo volumen y frecuencia de lanzamientos para intentar recuperar esa escasez. De nuevo: esto empeora las ventas de corto plazo, pero protege la marca en el largo plazo.
3. China es un problema real (pero incluso ahí hay esperanza)
Aquí no hay que suavizar nada: Greater China cayó un 26% a divisa constante. Y Nike reconoce que la recuperación puede tomar múltiples temporadas.
La compañía encontró una distribución digital demasiado amplia, excesivamente promocional y poco diferenciada. Ahora está reduciendo canales y concentrando su distribución digital alrededor de tiendas oficiales.
Eso probablemente significa menos ventas antes de significar más.
Pero incluso dentro de China encontramos el mismo patrón: la categoría de running en China está creciendo y acumula seis trimestres consecutivos de crecimiento.
Otra vez aparece el negocio deportivo. Cuando Nike lidera con deporte, producto e innovación, la respuesta del consumidor parece mucho mejor.
La oportunidad que el mercado está ignorando: las universidades
Aquí hay algo que casi nadie está mirando.
Nike tiene aproximadamente 1.000 acuerdos con universidades en Norteamérica. Entre ellos alcanzan a más de 13 millones de estudiantes.
Esto no es solo vender productos universitarios. Es conectar todo un ecosistema: fútbol americano, baloncesto, running, entrenamiento, ropa deportiva, tiendas, experiencias y atletas con acuerdos de nombre, imagen y semejanza (NIL).
Lo que hicieron recientemente en la University of Texas nos da una idea de cómo quieren utilizarlo.
Durante seis días alrededor del partido Texas vs Ohio State, Nike combinó fútbol americano, running, entrenamiento, ropa deportiva, tiendas, personalización y atletas universitarios. La colección universitaria lanzada para el evento se vendió completamente.
Además incorporaron 13 nuevos atletas en ocho deportes mediante acuerdos NIL.
Lo importante es que el CEO Elliott Hill dejó claro que Texas no fue simplemente un evento. Es un modelo.
Texas. Ohio State. Miami. March Madness. Y cientos de acuerdos adicionales.
Históricamente, Nike ha sido extremadamente fuerte cuando logra conectar deporte, atletas, cultura, comunidad y producto. Las universidades permiten hacer precisamente eso.
El canal mayorista está empezando a cambiar
Durante años, Nike intentó empujar demasiadas ventas directamente hacia sus propios canales digitales. La idea era capturar más margen y controlar directamente la relación con el consumidor.
El problema es que, al mismo tiempo, debilitó algunas de sus relaciones históricas con cadenas y tiendas deportivas y dejó espacio disponible para otras marcas.
Elliott Hill está cambiando esa estrategia. Nike está volviendo a encontrarse con el consumidor donde realmente compra.
Y ya aparecen señales de mejora: Norteamérica creció un 2%, mientras la compañía destacó un buen ritmo de ventas del negocio deportivo dentro de cadenas y tiendas especializadas como Dick’s, Academy, Scheels, JD y Foot Locker.
Al mismo tiempo, el canal directo de Nike sigue cayendo. A primera vista puede parecer contradictorio. Pero estratégicamente es una decisión correcta.
Lo importante no es que cada venta ocurra dentro de Nike.com. Lo importante es que el consumidor compre Nike.
PACE: el programa que puede cambiar la matemática
Nike acaba de anunciar PACE, su programa de transformación operativa.
La compañía espera aproximadamente $2.500 millones en ahorros acumulados hasta el año fiscal 2031.
El costo esperado de implementación será cercano a $1.000 millones, adicional a aproximadamente $300 millones en costos por reducción de personal reconocidos anteriormente.
No esperes que esto cambie Nike mañana. De hecho, la administración ha explicado que buena parte de esos ahorros aparecerá principalmente en los años fiscales 2029 y 2030.
Pero ya estamos viendo algunas señales interesantes: el margen bruto mejoró 60 puntos básicos hasta el 42,8% este trimestre, mientras los gastos de ventas, generales y administrativos cayeron un 3%.
Eso ocurrió con los ingresos todavía cayendo.
Si eventualmente Nike consigue estabilizar sus ingresos mientras continúa mejorando eficiencia, el apalancamiento operativo puede cambiar considerablemente.
¿Nike está barata? (La respuesta no es obvia)
Aquí hay que ser muy cuidadosos.
Con la acción alrededor de $34 y un beneficio por acción esperado para el año fiscal 2027 de entre $1,15 y $1,35, Nike todavía cotiza aproximadamente entre 25 y 29 veces esos beneficios.
Por tanto, Nike no está obviamente barata utilizando los beneficios deprimidos de este año.
Ese no es el argumento.
La tesis depende de que el año fiscal 2027 represente una zona deprimida dentro del ciclo de beneficios.
Y tenemos algunas referencias importantes:
- Nike produjo un beneficio por acción de aproximadamente $3,73 en el año fiscal 2024.
- $2,16 en el año fiscal 2025.
- $2,10 en el año fiscal 2026.
A aproximadamente $34 por acción, recuperar simplemente los $2,10 producidos en 2026 equivaldría a pagar alrededor de 16 veces beneficios normalizados.
Volver algún día a los $3,73 de 2024 equivaldría a pagar aproximadamente 9 veces esos beneficios.
Nota del desk, por rigor. Los $2,10 de BPA del año fiscal 2026 incluyen $0,52 de un reembolso arancelario puntual (IEEPA) contabilizado en el cuarto trimestre. Sin ese ingreso extraordinario, el beneficio de 2026 ronda $1,58: a $34, eso son unas 21 veces, no 16. La tesis no cambia —se apoya en que el año fiscal 2027 es un suelo de ciclo, no en ese múltiplo—, pero el lector merece la cifra limpia.
No estoy diciendo que Nike vaya a regresar rápidamente a $3,73. Ese no es el punto.
El punto es que el precio actual empieza a permitirnos comprar la posibilidad de una normalización antes de que esa normalización sea evidente.
¿Por qué empezar ahora?
Porque no necesitamos que todos los números de Nike mejoren hoy para que la tesis empiece a funcionar.
Necesitamos comprobar que el motor que eventualmente puede sacar a Nike del problema todavía esté funcionando.
Y hasta ahora lo está:
- El negocio de rendimiento deportivo crece a un dígito alto.
- La categoría de running crece a dos dígitos.
- El negocio global de fútbol crece fuertemente a dos dígitos.
- Baloncesto crece a dos dígitos en Norteamérica.
- El negocio deportivo ya mueve aproximadamente $16.000 millones y continúa creciendo.
Nike tiene aproximadamente 1.000 acuerdos universitarios que alcanzan a más de 13 millones de estudiantes. Y existe un programa operativo que podría producir alrededor de $2.500 millones de ahorros en los próximos años.
Mientras tanto, el negocio casual, Jordan y China están generando un enorme lastre sobre los números consolidados.
No necesitamos que esas tres áreas vuelvan inmediatamente a máximos. Ni siquiera necesitamos que crezcan mucho.
Solo necesitamos que eventualmente dejen de caer con tanta fuerza mientras el negocio deportivo continúa avanzando.
Ahí la matemática de Nike cambia considerablemente.
La escalera de entrada (DCA)
| Precio | % de la posición | Razonamiento |
|---|---|---|
| $32-$35 | 25% | Zona actual. El mercado ya descontó un año fiscal 2027 malo. Empiezo pequeño para tener «skin in the game» sin sobreexponerme si China empeora. |
| $28-$31 | 35% | Si la acción cae aquí, la valoración empieza a ser más atractiva (~20-23x el BPA estimado del año fiscal 2028). Asumo que el mercado está sobrerreaccionando a titulares de China o a una guía conservadora. |
| $24-$27 | 30% | Zona de «miedo extremo». Aquí pagaría ~17-20x el BPA estimado del año fiscal 2029. Solo llegaría si hay una crisis macro (recesión en EE. UU.) o si China reporta otra caída de más del 20%. |
| Menos de $24 | 10% | Zona de «oportunidad generacional». Aquí pagaría menos de 17x el BPA estimado del año fiscal 2030. Solo llegaría con una combinación de recesión, colapso de China y un nuevo recorte de guía de Nike. |
Los múltiplos sobre años fiscales 2028-2030 son estimaciones del autor, no previsiones de la compañía.
Transparencia. Nuestra House View del 8 de septiembre sobre Nike ponía el stop en $34 con cierre semanal, y el cierre del 2 de octubre ($33,87) lo perforó: aquella entrada quedó invalidada por precio. Esta es una tesis nueva, con la información nueva del trimestre y del plan PACE, y con una escalera nueva. Publicamos también las que no salen.
Los riesgos (que debes conocer)
No sabemos si $34 es el piso.
- China puede seguir empeorando.
- El negocio casual todavía necesita limpieza.
- Jordan necesita recuperar escasez.
- La propia administración reconoce que parte del dolor podría extenderse hasta el año fiscal 2028.
Por eso tampoco estamos hablando de completar una posición. Estamos hablando de iniciarla.
Porque el mercado ya sabe que 2027 será un año malo. Ya conoce el beneficio por acción esperado de $1,15 a $1,35. Ya conoce la caída esperada de un dígito alto en ingresos. Ya sabe que China está cayendo un 26%. Ya sabe que el negocio casual está cayendo más de un 10%. Ya sabe que Jordan está cayendo alrededor de un 15%.
Eso ya no es información nueva.
Lo que todavía no está demostrado, y por tanto tampoco completamente reflejado en el precio, es cuánto vale Nike si esas tres áreas simplemente dejan de empeorar mientras el negocio deportivo continúa creciendo.
Ese es el punto de la tesis.
La tesis en una sola línea
No estamos comprando una recuperación terminada. Estamos empezando a comprar mientras todavía existen problemas reales, riesgos reales y números feos.
Porque debajo de todo ese deterioro empieza a aparecer algo que importa mucho más: el negocio deportivo de Nike sigue intacto y está creciendo.
Y si Elliott Hill consigue extender esa misma disciplina al negocio casual, Jordan y China, alrededor de estos precios la relación entre riesgo y potencial empieza a ser suficientemente interesante para comenzar a construir una posición.
Para el inversionista que está comenzando
Si estás empezando en el mundo del trading o las inversiones, esto es lo que debes entender:
El mercado no siempre tiene razón inmediatamente. A veces reacciona de forma exagerada a las malas noticias. Y cuando eso pasa, se crean oportunidades.
Nike es un ejemplo perfecto:
- Las malas noticias ya están en el precio. Todo el mundo sabe que China cayó un 26%. Todo el mundo sabe que el negocio casual cayó más de un 10%. Eso ya no es sorpresa.
- Lo que el mercado no está viendo es la otra mitad de la historia. El negocio deportivo de Nike sí está creciendo. Running, fútbol, baloncesto, tenis, golf: todo eso está funcionando.
- Las decisiones que duelen hoy pueden proteger la marca mañana. Reducir ventas del Dunk y de Jordan parece una locura. Pero es exactamente lo que necesitas hacer para recuperar exclusividad.
- El tiempo es tu amigo si tienes paciencia. Los ahorros de PACE no llegarán hasta 2029-2030. La recuperación de China puede tomar múltiples temporadas. Pero si tienes paciencia, la matemática puede funcionar a tu favor.
¿Es esto una garantía? No. China puede seguir empeorando. El negocio casual puede tardar más en recuperarse. Pero si crees que el negocio deportivo de Nike sigue siendo relevante (y los números sugieren que sí), entonces alrededor de $34 estás comprando la posibilidad de una normalización antes de que esa normalización sea evidente.
Y eso, para un inversionista paciente, puede ser una oportunidad generacional.
Divulgación. El autor toma posiciones personales en NKE siguiendo la escalera publicada. CHESKO 2.0, la mesa de agentes de Ballad Markets, evalúa esta tesis de forma independiente con su propio comité de riesgo. Fecha de publicación: 4 de octubre de 2026; precios de referencia al cierre del 2 de octubre de 2026.
Análisis de opinión con fines informativos y educativos. No es asesoramiento financiero ni una recomendación personalizada de inversión. Invertir conlleva riesgo de pérdida, incluida la del capital invertido. Las cifras de Nike proceden de sus comunicaciones oficiales; las estimaciones de valoración a futuro son del autor.
Fuentes: Nike, resultados del T1 del año fiscal 2027 (8-K, SEC) · transcripción de la llamada de resultados · resultados del año fiscal 2026 (8-K, SEC).