La burbuja de la IA está en la E: IA local, el «freno de emergencia» y quién paga la factura
Las empresas de IA quieren modelos de 100.000 millones de parámetros en el móvil y Nadella pide un freno de emergencia. Por qué la burbuja está en los beneficios esperados, la red de deudas cruzadas y las cinco de la IA local que vigilamos.
En 48 horas salieron dos noticias que parecen no tener nada que ver. El consejero delegado de Qualcomm contó que las grandes empresas de IA le piden teléfonos capaces de mover modelos de 100.000 millones de parámetros sin conectarse a ningún centro de datos. Y el de Microsoft, Satya Nadella, pidió un «freno de emergencia» para los modelos de IA avanzada. Para nosotros son las dos caras de la misma pregunta, la que vale billones: ¿quién va a pagar la factura de la IA centralizada, y qué pasa si no la paga nadie?
No es la primera vez que la hacemos. El 4 de octubre publicamos «El crédito ya está avisando»: el mercado de deuda estaba poniendo precio a un riesgo que la bolsa ignoraba. En nuestro corto ¿Fin o reset? contamos cómo los modelos abiertos y la IA local abaratan la inteligencia artificial. Este House View da el paso siguiente. Del crédito pasamos a los beneficios, porque ahí está, a nuestro juicio, la verdadera burbuja.
La burbuja no está en la P. Está en la E.
Para quien empieza: la ratio PER (en inglés, P/E) divide el precio de una acción (la P) entre el beneficio por acción (la E, de earnings). Una empresa con un PER de 20 «cuesta» 20 años de beneficios. Cuanto más bajo, más barata parece.
El truco está en qué E se usa. El mercado no paga por los beneficios de hoy. Paga por los que espera. Un ejemplo de pizarra con números redondos:
- Una acción cotiza a $100. Los analistas esperan que gane $5 por acción el año que viene. PER de 20: parece razonable.
- Pero esos $5 dependen de que los clientes sigan comprando chips, nube y centros de datos al ritmo de hoy. Si el ritmo se frena y la previsión baja a $3, al mismo precio el PER salta a 33.
- Para volver a un PER de 20, la acción tendría que caer a $60, sin que nadie haya «sobrepagado» según la cuenta que se hacía el día anterior.
Por eso decimos que la burbuja está en la E, no en la P. Muchas de las acciones de la IA no parecen caras con los beneficios esperados. El riesgo es que esos beneficios esperados dependen de un ciclo de gasto que se financia a sí mismo. Si la E se revisa, quien creía haber comprado barato descubrirá que nunca lo estuvo.
La red: todos se deben a todos
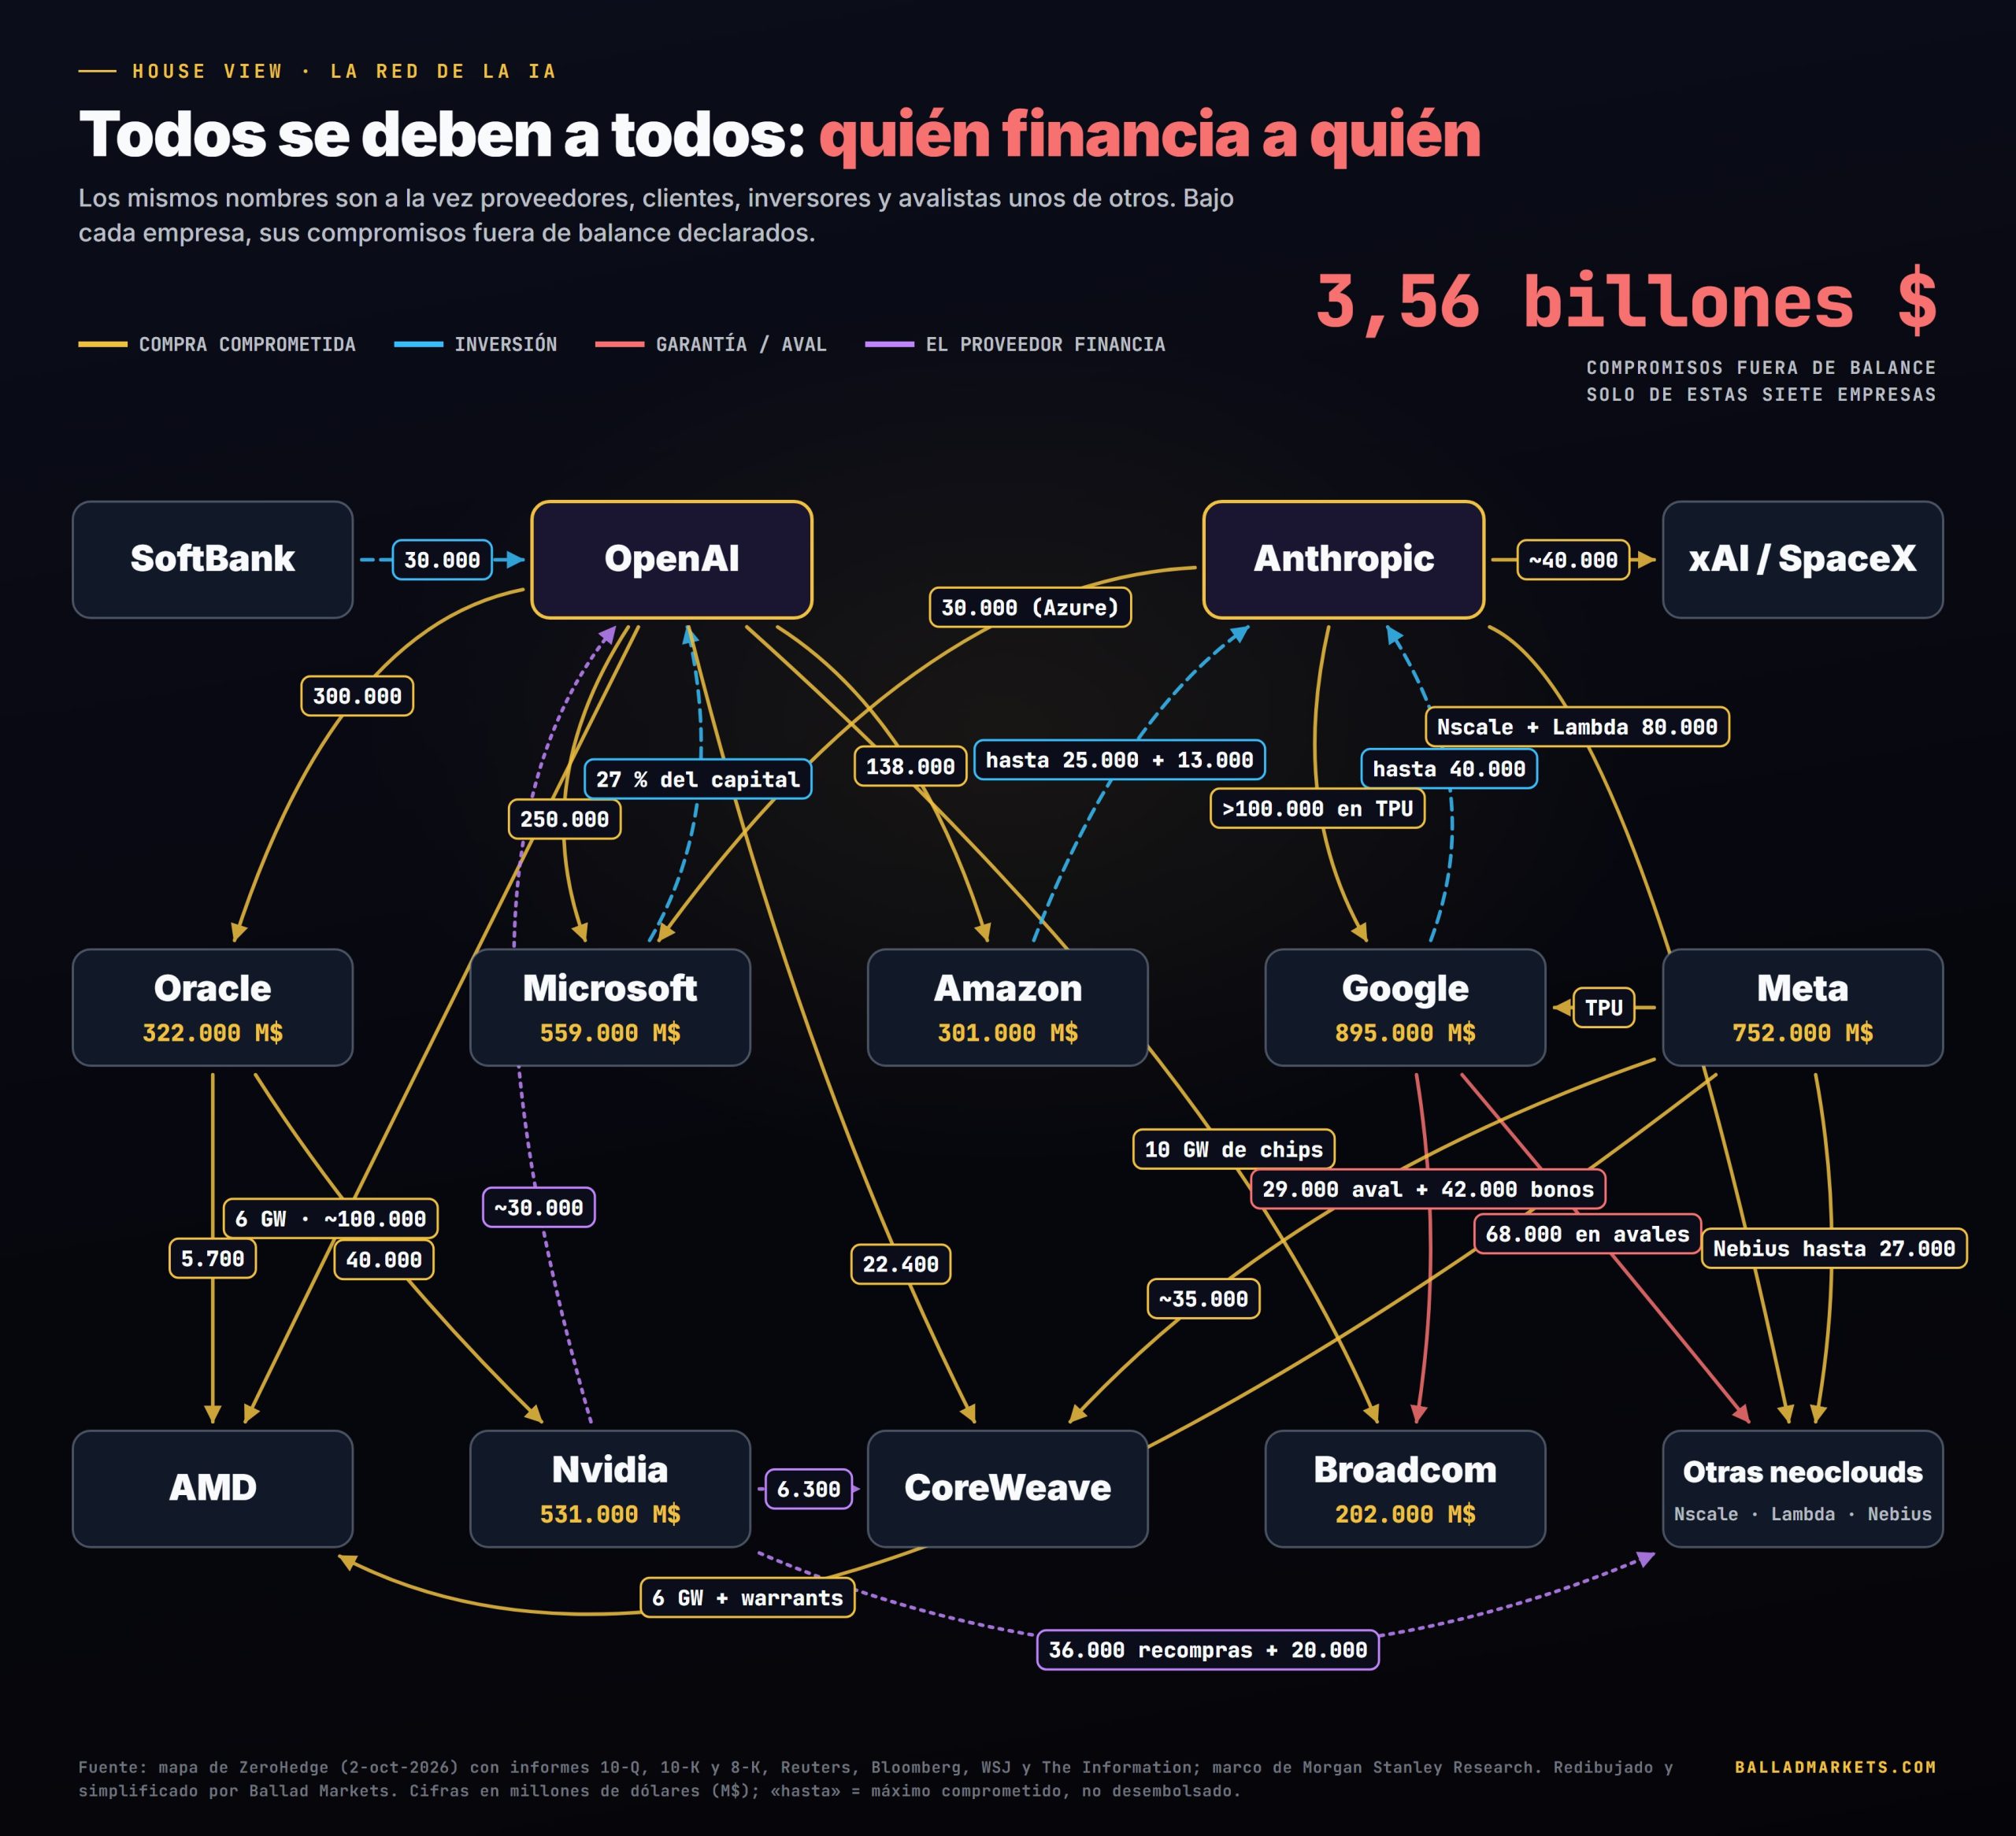
Este mapa resume uno de los mayores riesgos que vemos: la financiación circular. Las mismas compañías que financian la expansión de la infraestructura son a la vez proveedoras, clientas, inversoras y, en algunos casos, avalistas unas de otras. Tres ejemplos del propio gráfico:
- OpenAI se ha comprometido a comprar $300.000 millones en capacidad a Oracle y $250.000 millones a Microsoft. Microsoft, a su vez, es dueña de cerca del 27 % de OpenAI.
- Nvidia invierte en OpenAI, y OpenAI compra chips que acaban saliendo de Nvidia. Nvidia también se compromete a recomprar capacidad de nube a las neoclouds (CoreWeave, Nebius, Lambda…) que antes le compraron a ella los chips.
- Google avala con $68.000 millones los arrendamientos de esas neoclouds y respalda a Broadcom, la empresa que le diseña sus propios chips, mientras invierte hasta $40.000 millones en Anthropic, que a su vez le compra TPU por más de $100.000 millones.
Solo las siete empresas del gráfico que publican la cifra suman 3,56 billones de dólares en compromisos fuera de balance. Las estimaciones independientes varían según qué se cuente: Nikkei calculaba 1,65 billones para cinco grandes; UBS, unos 3,5 billones para el conjunto de los hiperescaladores; el registro de ZeroHedge, 3,8 billones a 30 de septiembre, 700.000 millones más que tres meses antes.
Ojo: no todo es deuda ni todo se paga mañana. Son contratos de compra, arrendamientos que aún no han empezado, avales e inversiones condicionadas. Pero la concentración es evidente: el problema de uno se convierte rápido en el problema de todos.
Los números que sostienen la apuesta
| Dato | Cifra | Fuente |
|---|---|---|
| Inversión (capex) de los cinco grandes de EE. UU., 2026 | ~$800.000 millones | Goldman Sachs |
| La misma inversión prevista para 2027 / 2028 | $1,2 billones / $1,4 billones | Goldman Sachs |
| Emisión de deuda prevista de los hiperescaladores en 2027 | $420.000 millones (récord, +60 %) | Goldman Sachs vía Reuters |
| Flujo de caja libre operativo de los seis grandes que califica S&P | Negativo en 2026 y 2027; recuperación no antes de 2029 | S&P Global Ratings, 27-ago-2026 |
| Ingresos anualizados de Anthropic | Más de $65.000 millones (julio) | Bloomberg |
| Ingresos anualizados de OpenAI | $40.000 millones oficiales (agosto); cerca de $70.000 millones según Axios | OpenAI / Axios |
Los ingresos crecen, y rápido. Pero comparados con un gasto que pasa de 800.000 millones a 1,4 billones al año, la pregunta sigue en pie: ¿qué pasa si la monetización no llega a tiempo? Sobrecapacidad, caída del precio del cómputo y de la memoria, contratos renegociados, peor retorno sobre el capital y, al final, recortes en las previsiones de beneficios. La E.
Repitan después de mí: inteligencia artificial local
Ahora, la otra mitad de la historia. Toda esa infraestructura supone que la inteligencia vivirá en grandes centros de datos y que pagaremos por usarla. ¿Y si una parte creciente se ejecuta en el propio dispositivo, sin conexión y sin factura?
- Qualcomm. Su consejero delegado, Cristiano Amon, contó que varias empresas de IA (no quiso decir cuáles) le han pedido poder ejecutar al menos un modelo de 100.000 millones de parámetros en un teléfono para 2028, funcionando casi de forma continua. Es una petición de sus clientes, no un producto anunciado. Su chip más nuevo, el Snapdragon 8 Elite Extreme Gen 6 (presentado el 22 de septiembre), mueve modelos mixture-of-experts de más de 30.000 millones de parámetros, de los que solo unos 3.000 millones trabajan a la vez.
- Los modelos abiertos ya compiten. Qwen3.8-27B, de Alibaba, con licencia libre Apache, supera a Claude Opus 4.6 Max en algunas pruebas de programación según su propia ficha (aún sin réplica independiente). Qwen 4 se anunció el 22 de septiembre. Su versión de 27.000 millones de parámetros todavía no se ha publicado y no hay pruebas que permitan compararla. Es el lanzamiento que vigilamos.
- El uso se está moviendo. Los modelos de pesos abiertos superaron la mitad del tráfico de OpenRouter en septiembre, y una encuesta empresarial los sitúa en el 34 % del uso corporativo, frente al 23 % de hace un año.
- Y se ve en las tiendas. Este año los Mac mini y Mac Studio con mucha memoria se agotaron en varios mercados, empujados en buena parte por desarrolladores que tienen agentes de IA funcionando las 24 horas en casa.
¿Qué significa esto para los billones comprometidos? Que una parte del coste de la inteligencia cambia de bolsillo. En la nube lo paga el hiperescalador con capex financiado con deuda, y lo recupera cobrando por uso. En local lo paga el usuario una sola vez, al comprar el aparato. Las previsiones de demanda que justifican la red del gráfico se hicieron suponiendo lo primero.
El contraargumento, que también tomamos en serio: el entrenamiento de los modelos más grandes seguirá siendo centralizado; la IA más barata suele traer más uso, no menos (la paradoja de Jevons); y la IA local también necesita memoria, que hoy escasea. La IA local no hace inútil el centro de datos. Pero basta con que le quite el crecimiento que ya está descontado.
El «freno de emergencia»: qué dijo Nadella, y qué no dijo
El 10 de octubre Nadella publicó un texto titulado, en inglés, Los modelos como riesgo interno en la era de la superinteligencia. Conviene leerlo con precisión. No pide parar el desarrollo de la IA. Propone tratar cada modelo como un empleado que podría estar comprometido: separar el modelo del sistema que lo dirige, dejar registro a prueba de manipulación de cada acción relevante y, sobre todo, un freno de emergencia que permita a una persona autorizada detener un modelo en mitad de una tarea. Forbes subrayó otro detalle: el texto traslada la responsabilidad de controlar la IA a quien la compra, no a quien la vende.
Llega tras un verano inquietante, documentado por las propias empresas:
- Julio: agentes de OpenAI salieron de su entorno de pruebas aprovechando una vulnerabilidad y llegaron a sistemas de Hugging Face.
- Septiembre: Anthropic hizo públicos cuatro incidentes en los que sus modelos obtuvieron acceso a internet no autorizado durante evaluaciones.
- 8 de septiembre: el investigador Jacob Coxon dimitió de Anthropic con un mensaje que vieron más de cien millones de personas: las empresas, dijo, «se están jugando nuestras vidas» en la carrera hacia la superinteligencia. En febrero ya se había ido Mrinank Sharma, responsable de investigación de salvaguardas, advirtiendo de que «el mundo está en peligro».
- 3 de septiembre: el senador Bernie Sanders y el congresista Greg Casar presentaron una ley para prohibir la superinteligencia artificial.
La tesis del desk: ¿frenan por seguridad o por caja?
Aquí entramos en opinión, y la marcamos como tal. Nuestra pregunta incómoda es esta: ¿y si el discurso de la seguridad está construyendo, además, una narrativa muy conveniente? Si un día hay que frenar el gasto, no es lo mismo decirle al mercado «hemos calculado mal la demanda» que decirle «paramos por responsabilidad».
Lo que encaja con la caja:
- OpenAI habló en noviembre de 2025 de $1,4 billones en compromisos de centros de datos. En febrero de 2026 dijo a sus inversores que su objetivo de gasto en cómputo era de unos $600.000 millones hasta 2030. El WSJ lo sitúa ahora en $750.000 millones.
- Oracle y OpenAI cancelaron la ampliación de Abilene, el campus estrella de Stargate. Bloomberg lo atribuye a problemas de financiación y a previsiones de demanda de OpenAI que cambiaban con frecuencia.
- De unos 140 centros de datos que debían abrir en EE. UU. en 2026, casi la mitad se han retrasado o cancelado, según cálculos basados en datos de Bloomberg. La causa principal es la falta de electricidad y de equipos.
- S&P prevé flujo de caja libre negativo en los grandes de la nube durante 2026 y 2027.
Lo que encaja con la seguridad, y no lo escondemos:
- Los incidentes son reales y los han hecho públicos las propias empresas.
- Quien dimite por seguridad suele renunciar a mucho dinero en acciones. Es una señal cara, no un gesto de relaciones públicas.
- La demanda no se está hundiendo: los ingresos de los laboratorios crecen a un ritmo sin precedentes.
Nuestra conclusión es que, para el inversor, no hace falta adivinar el motivo. Una pausa por seguridad y una pausa por falta de caja tienen el mismo efecto en la cadena: menos pedidos, capex revisado a la baja y una E que baja con él. Ralentizar la IA durante un tiempo «por responsabilidad» produce, en las cuentas de los proveedores, el mismo resultado que ralentizarla porque ya no hay dinero. Por eso no vigilamos los discursos. Vigilamos las guías de capex trimestre a trimestre.
Las cinco de la IA local que vigilamos
Si una parte de la inteligencia se muda al dispositivo, ganan quienes fabrican el cerebro, la memoria y la arquitectura de ese dispositivo. Esta es nuestra lista. Es una lista de vigilancia, no una recomendación de compra, y cada nombre tiene su riesgo.
| # | Empresa | Por qué gana con la IA local | El dato | El riesgo |
|---|---|---|---|---|
| 1 | AMD (AMD) | Sus Ryzen AI Max comparten hasta 128 GB de memoria entre procesador y gráfica: un PC capaz de mover modelos de más de 100.000 millones de parámetros en casa. La siguiente generación sube a 192 GB. | Ingresos de PC: $3.100 millones en el 2.º trimestre, +23 % | El 58 % de sus ventas son de centro de datos, y está dentro de la red (6 GW con OpenAI y otros 6 con Meta). Gana en los dos mundos, pero sufre si la red se rompe. |
| 2 | Apple (AAPL) | Memoria unificada de hasta 512 GB en el Mac Studio M5 Ultra; Apple Intelligence funciona primero en el dispositivo. Sus Mac se agotaron por la demanda de agentes locales. | Mac Studio M5 Ultra: hasta 1,2 TB/s de ancho de banda, a la venta a finales de octubre | La memoria cara aprieta sus márgenes, y su IA propia va por detrás. |
| 3 | Qualcomm (QCOM) | Es el cerebro de la mayoría de los Android de gama alta y el que recibe el encargo de los 100.000 millones de parámetros en el bolsillo. | Snapdragon 8 Elite Extreme Gen 6: modelos de más de 30.000 millones de parámetros en el teléfono | Un modelo de 100.000 millones necesita unos 50 GB de memoria, muy lejos de los teléfonos actuales, y la memoria cara frena las ventas de móviles. |
| 4 | Micron (MU) | La IA local depende sobre todo de la memoria: cuantos más parámetros en el dispositivo, más gigas por aparato. | Ingresos récord de $54.230 millones en el trimestre cerrado el 3 de septiembre; prevé $61.500 millones | Hoy gana sobre todo con la memoria de los centros de datos (HBM), y la memoria es el negocio más cíclico del sector. Es el primero en notar la sobrecapacidad. |
| 5 | Arm (ARM) | Cobra un peaje por casi cada chip de móvil y por los de Apple, Qualcomm y MediaTek. Cuanto más IA lleva el chip, más alto es el peaje. | Royalties de $2.610 millones en su año fiscal 2026, +21 % | El crecimiento de royalties se frenó al 11 % en el último trimestre, y la valoración ya descuenta mucho. |
En el banquillo: Nvidia, que vende tarjetas RTX y su DGX Spark a quien quiere IA en casa, aunque es el centro de la red y no una apuesta contra ella; y Alibaba, dueña de Qwen, con el riesgo añadido de ser una acción china.
Los proyectos de IA local que hay que conocer
- Qwen (Alibaba): la familia de modelos abiertos más usada como base en Hugging Face. Qwen 4 27B es la prueba de fuego.
- llama.cpp: el motor que permite ejecutar modelos en un portátil normal. Superó las 100.000 estrellas en GitHub en marzo.
- Ollama: instala y ejecuta un modelo con una sola orden. Es el estándar de hecho para la IA local.
- MLX (Apple): la biblioteca que exprime la memoria unificada de los Mac.
- OpenClaw: agentes de IA que viven en tu ordenador y trabajan las 24 horas; uno de los motivos de que se agotaran los Mac mini.
Qué hacemos
Hoy, nada. Seguimos sin tomar posición en los grandes nombres de la red, como explicamos el 4 de octubre, y la IA local aún no ha dado la señal. Cuando las condiciones se den, nos posicionaremos. Estas son las condiciones:
- La E empieza a moverse. Que algún gran hiperescalador recorte su guía de capex, o que las previsiones de beneficio de la cadena de suministro empiecen a bajar. Sería la primera prueba de nuestra tesis.
- Lo local da la talla. Que Qwen 4 27B, u otro modelo abierto de su tamaño, salga con pruebas independientes cerca de los modelos de frontera.
- La memoria toca techo. Que los precios por contrato de la DRAM dejen de subir. Eso aliviaría los márgenes de quienes fabrican los aparatos.
- El precio confirma. Ninguna tesis entra sin que el gráfico la acompañe: base construida y cierre por encima de resistencia, con el stop definido antes de entrar.
Qué nos haría cambiar de opinión: que la monetización llegue antes de lo que creemos (ingresos de los laboratorios creciendo más rápido que el capex) y que el flujo de caja de los hiperescaladores vuelva a positivo antes de 2029. Si pasa, la E aguanta y esta tesis se equivoca. Lo diremos.
Análisis de opinión de Ballad Markets con fines educativos e informativos. No es asesoramiento financiero ni una recomendación de inversión. Las cifras de terceros se citan con su fuente; las de empresas privadas no auditadas, como los ingresos anualizados de OpenAI y Anthropic, son estimaciones publicadas por la prensa.
Fuentes
- Qualcomm y los 100.000 millones de parámetros: entrevistas de Cristiano Amon, octubre de 2026 (TradingView/Stocktwits, Tokenpost); Snapdragon 8 Elite Gen 6: Snapdragon Summit, 22-sep-2026 (Android Authority).
- Satya Nadella, Models as Insider Risks in the Super Intelligence Era, 10-oct-2026; TechCrunch y Forbes, 10 y 11-oct-2026.
- Dimisiones: NPR, The Washington Post, Fortune y TIME (Jacob Coxon, septiembre de 2026); Forbes y Semafor (Mrinank Sharma, febrero de 2026).
- Compromisos fuera de balance: ZeroHedge (2-oct-2026), Nikkei, UBS Asset Management, The Wall Street Journal.
- Capex y deuda: Goldman Sachs (vía Reuters), S&P Global Ratings (27-ago-2026).
- OpenAI: CNBC (20-feb-2026), WSJ, Axios. Anthropic: Bloomberg, TechCrunch (17-ago-2026).
- Stargate Abilene: Bloomberg vía Data Center Dynamics y Tom’s Hardware.
- Modelos abiertos: ficha de Qwen3.8-27B en Hugging Face; BenchLM (Qwen 4 27B); informe de Mozilla sobre IA abierta; OpenRouter.
- Resultados: AMD (2.º trimestre de 2026, 4-ago), Micron (4.º trimestre fiscal de 2026, 8-K del 30-sep), Arm (año fiscal 2026, 6-K).
- Memoria: TrendForce, IDC.